

Au premier trimestre 2026, 81,59 % des voitures de fonction neuves immatriculées en Belgique étaient 100 % électriques, contre 10,54 % quatre ans plus tôt. La fiscalité a fait ce pour quoi elle avait été calibrée : sortir le thermique des flottes.
Elle n’a en revanche jamais été conçue pour transmettre au travailleur le prix de la voiture qu’il choisit. Pour une électrique, l’avantage de toute nature (ATN) est faible, et en dessous d’un certain prix il ne bouge plus du tout.
Cet article explique comment se calcule l’ATN d’une voiture électrique en 2026, où se situe le seuil à partir duquel il est plat, pourquoi les utilitaires suivent une autre logique, et ce que ça change concrètement pour une grille de catégories de fonction et pour le budget mobilité.
1. La formule
L’ATN d’une voiture de société se calcule sur base annuelle :
valeur catalogue × coefficient d’âge × 6/7 × pourcentage CO2
- Le pourcentage CO2 part d’une base de 5,5 % et varie de 0,1 point par gramme de CO2 au-dessus ou en dessous d’une émission de référence fixée chaque année. Il est borné entre 4 % et 18 %. Une voiture électrique est au minimum de 4 %.
- La valeur catalogue est le prix du véhicule neuf vendu à un particulier, options et TVA réellement payée comprises, sans remises ni ristournes. Les options comptent donc pleinement : c’est souvent elles qui font la différence entre deux voitures d’une même catégorie.
- Le coefficient d’âge réduit la valeur catalogue à mesure que la voiture vieillit (voir le tableau plus bas).
- L’intervention personnelle du travailleur dans les frais de la voiture est déduite de l’ATN.
- Un montant minimum s’applique.
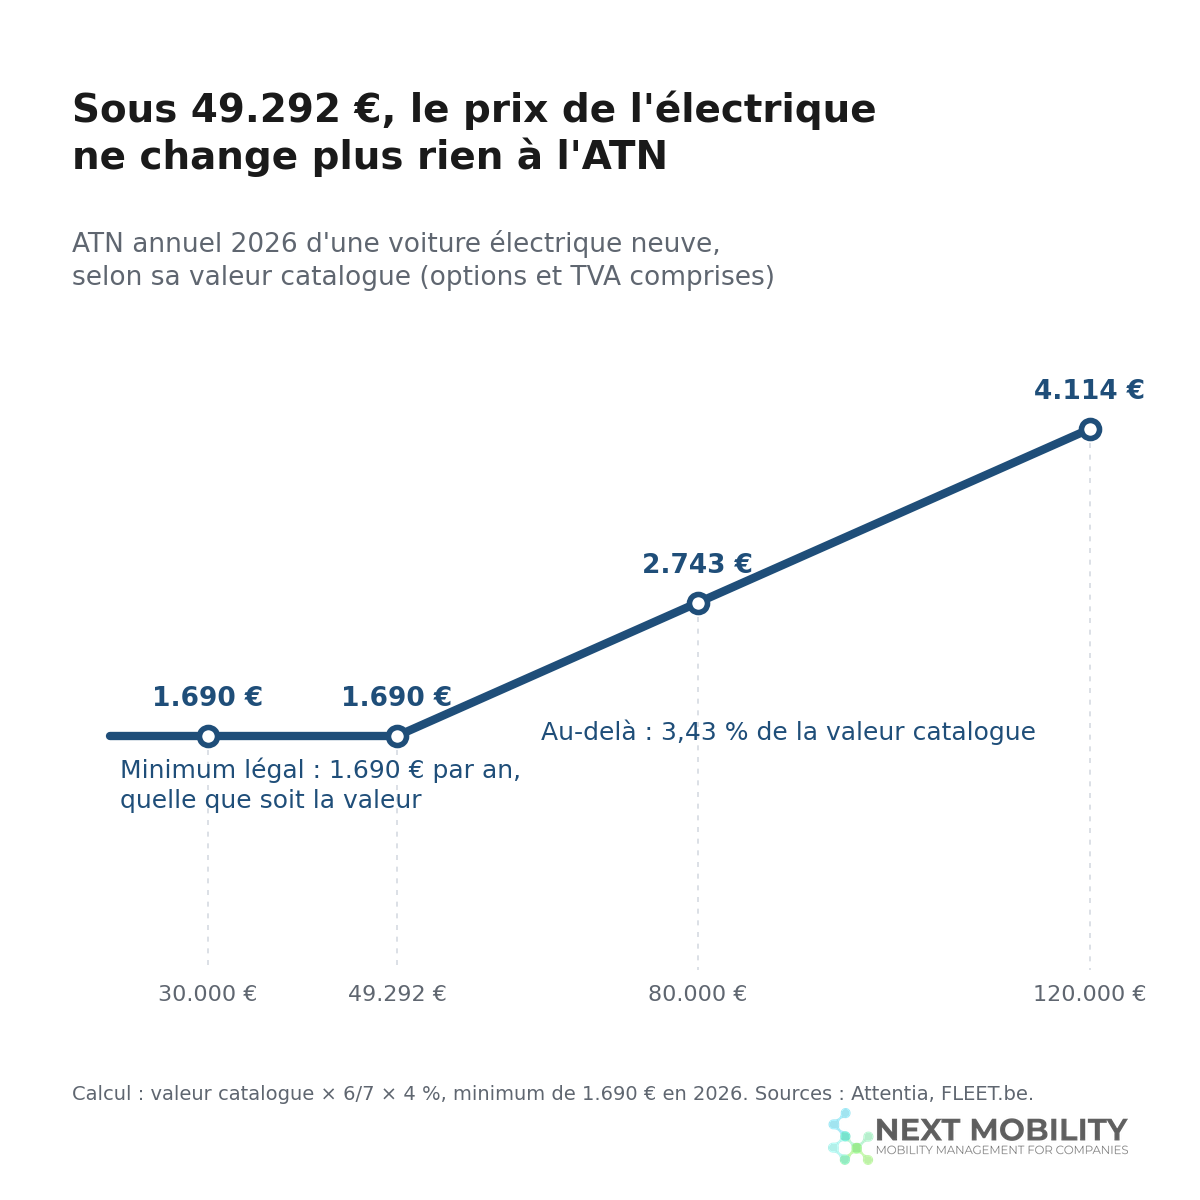
Pour une électrique neuve, la formule se simplifie : ATN = valeur catalogue × 3,43 %. Chaque tranche de 10.000 € de catalogue ajoute 343 € d’ATN par an.
2. Le minimum de 1.690 € et le seuil de 49.292 €
En 2026, l’ATN ne peut pas être inférieur à 1.690 € par an (1.650 € en 2025).
Pour une électrique neuve, ce minimum est atteint quand la valeur catalogue × 6/7 × 4 % vaut 1.690 €, soit :
1.690 / (6/7 × 4 %) = 49.291,67 €
En dessous de 49.292 € de valeur catalogue, options et TVA comprises, toutes les électriques neuves donnent exactement le même ATN.
| Valeur catalogue d’une électrique neuve | ATN annuel 2026 | Impôt sur l’ATN au taux marginal de 50 % |
|---|---|---|
| 30.000 € | 1.690 € (minimum) | 845 € |
| 40.000 € | 1.690 € (minimum) | 845 € |
| 49.292 € | 1.690 € (seuil) | 845 € |
| 60.000 € | 2.057 € | 1.029 € |
| 70.000 € | 2.400 € | 1.200 € |
| 80.000 € | 2.743 € | 1.371 € |
| 100.000 € | 3.429 € | 1.714 € |
| 120.000 € | 4.114 € | 2.057 € |
La formule est la même pour un dirigeant d’entreprise qui dispose d’une voiture de société. C’est souvent à ce niveau que l’on trouve les valeurs catalogue de 80.000 à 120.000 € : même là, l’ATN d’une électrique reste de l’ordre de 3.000 à 4.000 € par an.
Ce que l’on trouve dans chaque tranche de prix. Deux ou trois électriques par tranche de 10.000 €, avec au moins un SUV par tranche et un 7 places dès qu’il en existe un, en privilégiant les modèles les plus immatriculés. Prix catalogue sans option et TCO relevés sur le configurateur DirectLease le 28/09/2026 (60 mois, 25.000 km par an, TVA non récupérable à 65 %, sans remise flotte) :
| Tranche de valeur catalogue | Modèle et version | Type | Places | Valeur catalogue | TCO mensuel | ATN annuel 2026 |
|---|---|---|---|---|---|---|
| Moins de 30.000 € | Renault 5 E-Tech 37 kWh Five ¹ | Citadine | 5 | 24.900 € | 670 € | 1.690 € (minimum) |
| Leapmotor B10 Life Pro ¹ | SUV | 5 | 29.900 € | 769 € | 1.690 € (minimum) | |
| 30.000 à 40.000 € | Tesla Model 3 Propulsion ² | Berline | 5 | 35.990 € | 844 € | 1.690 € (minimum) |
| Kia EV3 58,3 kWh Business | SUV | 5 | 37.990 € | 769 € | 1.690 € (minimum) | |
| Tesla Model Y Propulsion ² | SUV | 5 | 39.990 € | 929 € | 1.690 € (minimum) | |
| 40.000 à 50.000 € | Skoda Elroq 60 Selection | SUV | 5 | 40.930 € | 851 € | 1.690 € (minimum) |
| XPeng G6 69 kWh ² | SUV | 5 | 41.490 € | 987 € | 1.690 € (minimum) | |
| Volkswagen ID.4 Pure | SUV | 5 | 41.610 € | 855 € | 1.690 € (minimum) | |
| 50.000 à 60.000 € | Skoda Enyaq 60 Selection | SUV | 5 | 50.445 € | 887 € | 1.730 € |
| BMW iX1 eDrive20 ² | SUV | 5 | 51.200 € | 1.024 € | 1.755 € | |
| Peugeot E-5008 213 Allure Plus | SUV | 7 | 53.710 € | 926 € | 1.841 € | |
| 60.000 à 70.000 € | BMW iX3 40 | SUV | 5 | 61.950 € | 1.256 € | 2.124 € |
| Kia EV9 76,1 kWh Business | SUV | 7 | 62.590 € | 1.169 € | 2.146 € | |
| Audi Q6 e-tron 185 kW ² | SUV | 5 | 65.050 € | 1.192 € | 2.230 € | |
| 70.000 à 80.000 € | Hyundai Ioniq 9 110 kWh Core | SUV | 7 | 71.995 € | 1.216 € | 2.468 € |
| BMW i5 Touring eDrive40 | Break | 5 | 76.700 € | 1.467 € | 2.630 € | |
| Polestar 3 92 kWh | SUV | 5 | 78.900 € | 1.446 € | 2.705 € | |
| 80.000 à 90.000 € | Volvo EX90 Single Motor Core | SUV | 7 | 84.490 € | 1.678 € | 2.897 € |
| Porsche Macan | SUV | 5 | 84.500 € | 1.739 € | 2.897 € | |
| BMW iX xDrive45 | SUV | 5 | 85.850 € | 1.676 € | 2.943 € | |
| 90.000 à 100.000 € | Porsche Macan 4S | SUV | 5 | 95.300 € | 1.943 € | 3.267 € |
| Kia EV9 99,8 kWh GT AWD | SUV | 7 | 95.790 € | 1.742 € | 3.284 € | |
| Audi SQ6 e-tron | SUV | 5 | 96.500 € | 1.746 € | 3.309 € | |
| 100.000 à 120.000 € | Volvo EX90 Twin Motor Ultra | SUV | 7 | 101.990 € | 1.998 € | 3.497 € |
| BMW iX5 60 xDrive | SUV | 5 | 102.500 € | 2.159 € | 3.514 € | |
| BMW iX xDrive60 | SUV | 5 | 103.050 € | 1.962 € | 3.533 € | |
| Plus de 120.000 € | Mercedes EQS SUV 450+ AMG Line | SUV | 5 | 124.025 € | 2.411 € | 4.252 € |
| Mercedes EQS SUV 580 4MATIC AMG Line | SUV | 7 | 176.055 € | 3.332 € | 6.036 € |
¹ Parmi les électriques les plus immatriculées par les particuliers au premier semestre 2026. ² Parmi les cinq électriques les plus immatriculées en Belgique au premier semestre 2026, tous acheteurs confondus (chiffres Febiac).
Quatre lectures de ce tableau.
- Jusqu’à 49.292 €, le TCO varie, l’ATN pas. Le TCO mensuel va de 670 € à 987 €, soit 3.804 € par an d’écart, pour exactement le même ATN de 1.690 €.
- Au-dessus, le TCO monte beaucoup plus vite que l’ATN. Entre le 7 places le moins cher (926 € par mois) et le 7 places haut de gamme à 101.990 € (1.998 € par mois), l’écart de TCO est de 12.864 € par an. L’ATN, lui, augmente de 1.656 €, soit environ 828 € d’impôt au taux marginal de 50 % : 15 fois moins.
- Il n’existe pas de 7 places électrique sous 50.000 €, mais le premier 7 places du tableau a un TCO du même ordre que celui des SUV compacts les plus immatriculés. La taille du véhicule et son coût ne vont pas toujours ensemble.
- Ce sont des prix de base. Les options s’ajoutent à la valeur catalogue et au loyer, et une voiture configurée se situe souvent une tranche plus haut. Les modèles cités le sont à titre d’illustration de chaque tranche, sans jugement sur leur pertinence pour une flotte, et un TCO de configurateur public n’intègre pas les remises flotte.
Ce seuil monte avec l’âge de la voiture. Le coefficient d’âge réduit la valeur prise en compte, donc une voiture plus ancienne atteint le minimum à une valeur catalogue plus élevée :
| Âge du véhicule | Coefficient | Seuil de valeur catalogue en 2026 |
|---|---|---|
| 0 à 12 mois | 100 % | 49.292 € |
| 13 à 24 mois | 94 % | 52.438 € |
| 25 à 36 mois | 88 % | 56.013 € |
| 37 à 48 mois | 82 % | 60.112 € |
| 49 à 60 mois | 76 % | 64.857 € |
| Plus de 60 mois | 70 % | 70.417 € |
Une électrique à 55.000 € de catalogue est donc au-dessus du seuil la première année, et au minimum à partir de sa troisième année.
Les deux autres prélèvements liés à la voiture ne différencient pas davantage. La cotisation de solidarité CO2 payée par l’employeur est au montant minimum légal pour toute voiture sans émission : 42,34 € par mois en 2026 pour un véhicule commandé depuis le 1er juillet 2023. La vignette routière annoncée par les trois Régions pour le 1er mai 2027 prévoit 90 € par an pour tout véhicule électrique, le tarif le plus bas de la grille. Ses modalités ne sont pas encore arrêtées.
3. Au-dessus du seuil : un signal qui existe, mais qui reste faible
Beaucoup d’électriques de société, une fois configurées, dépassent 49.292 €. Pour elles, l’ATN redevient proportionnel au prix. Mais dans quelle mesure le travailleur le ressent-il ?
Prenons un exemple réel : le Skoda Enyaq, finition Selection, en version 60 (50.445 €) et en version 85 (58.180 €). Les deux sont au-dessus du seuil.
- Écart de valeur catalogue : 7.735 €.
- Écart de coût total de possession (TCO) : 887 € contre 984 € par mois, soit 97 € par mois ou 1.164 € par an (configurateur DirectLease, relevé du 13/09/2026, 60 mois, 25.000 km par an, TVA non récupérable à 65 %, sans remise flotte).
- Écart d’ATN : 7.735 × 6/7 × 4 % = 265 € par an.
- Écart d’impôt pour le travailleur : au taux marginal de 50 %, hors taxe communale, environ 133 € par an.
Le travailleur qui choisit la version la moins chère gagne donc environ 133 € par an. L’écart de 1.164 € profite entièrement à l’employeur. Et si les deux versions avaient été sous le seuil, le gain du travailleur aurait été de 0 €.
Deux précautions de lecture. Un configurateur public n’intègre pas les remises flotte, qui déplacent tous les montants. Et le coût total de possession ne suit pas le prix catalogue de façon proportionnelle : le loueur intègre la valeur de revente et le coût d’entretien attendus, ce qui peut écraser ou creuser l’écart d’un modèle à l’autre. C’est pourquoi l’exemple compare deux versions d’un même modèle, dans une même finition.
Un mot sur les TCO : TCO1, TCO2, TCO3
Le secteur utilise trois niveaux de TCO, et il vaut mieux savoir duquel on parle.
- TCO1 : le coût d’usage du véhicule. Loyer, taxe de circulation, entretien, pneus, assurance, véhicule de remplacement, TVA non récupérable, cotisation de solidarité CO2, énergie, et éventuellement la borne de recharge.
- TCO2 : le TCO1, plus l’impôt des sociétés dû sur la part des frais qui n’est pas déductible. C’est la référence la plus complète pour comparer des motorisations, et c’est le TCO2 qui sert de base au calcul de l’enveloppe d’un budget mobilité.
- TCO3 : le TCO2, diminué de l’économie d’impôt que procurent les frais déductibles. Il est plus bas que le TCO2, et c’est souvent celui que mettent en avant les sociétés de leasing.
Dans notre exemple, le choix du niveau ne change pas la conclusion. Les deux versions sont électriques, donc déductibles à 100 % et soumises à la même cotisation CO2 minimale : leur écart est pratiquement le même en TCO1 et en TCO2. Au taux normal de l’impôt des sociétés de 25 %, l’écart en TCO3 serait d’environ 873 € par an, toujours 6,6 fois l’écart d’impôt du travailleur.
Pour une électrique, déductible à 100 %, le TCO2 est donc pratiquement égal au TCO1 : les TCO de cet article donnent un bon ordre de grandeur de l’enveloppe de budget mobilité correspondante.
La distinction devient décisive dès qu’on compare une électrique à une voiture thermique ou hybride rechargeable, qui n’est plus déductible : c’est ce que montre la section suivante.
4. Et pour une hybride rechargeable ou une voiture essence ?
La même formule s’applique, mais le pourcentage CO2 n’est plus bloqué à 4 %. En 2026, il part de 5,5 % pour une émission de référence de 70 g de CO2/km en essence et de 58 g en diesel, et varie de 0,1 point par gramme, entre 4 % et 18 %.
Trois versions d’un même SUV, finition identique (configurateur DirectLease, relevé du 13/09/2026, 60 mois, 25.000 km par an) :
| Skoda Kodiaq, finition Selection | CO2 homologué | Valeur catalogue | Pourcentage CO2 | ATN annuel 2026 | TCO mensuel | Déductibilité |
|---|---|---|---|---|---|---|
| 1.5 TSI essence mild hybrid | 135 g | 46.545 € | 12,0 % | 4.787 € | 1.511 € | 0 % |
| 2.0 TDI diesel | 138 g | 49.545 € | 13,5 % | 5.733 € | 1.663 € | 0 % |
| 1.5 TSI hybride rechargeable | 35 g | 51.945 € | 4 % (minimum) | 1.781 € | 1.278 € | 0 % |
| Pour comparaison : Skoda Peaq 63 kWh, électrique | 0 g | 49.490 € | 4 % | 1.697 € | 994 € | 100 % |
Deux constats.
Pour une thermique, l’ATN redevient un vrai signal. Le travailleur qui prend le diesel paie un ATN plus de trois fois supérieur à celui de l’électrique au même prix. Ici, la fiscalité fait le travail pour lequel elle a été calibrée.
L’hybride rechargeable est le cas où le travailleur ne voit rien et où l’employeur paie tout. Grâce à ses 35 g homologués, son ATN est au plancher de 4 %, au niveau d’une électrique. Mais elle n’est plus déductible, et son TCO est de 284 € par mois plus élevé que celui de l’électrique comparable. Encore ce TCO est-il un plancher : il repose sur la consommation homologuée, alors que les émissions réelles des hybrides rechargeables mesurées par l’Agence européenne pour l’environnement en 2024 étaient de 145 g de CO2/km en moyenne, contre 24 g homologués.
5. Les utilitaires suivent une tout autre logique
Tout ce qui précède vaut pour les voitures. Les utilitaires légers ont leur propre régime, à condition de répondre à la définition fiscale de la camionnette.
Ce qu’est une camionnette pour le fisc
Depuis le 1er janvier 2006, l’article 4 du Code des taxes assimilées aux impôts sur les revenus définit la camionnette : un véhicule conçu pour le transport de marchandises, d’une masse maximale autorisée de 3,5 tonnes, qui correspond à l’un de ces quatre types.
| Type | Places, conducteur non compris | Condition |
|---|---|---|
| Pick-up simple cabine | 2 au maximum | Plateau de chargement ouvert |
| Pick-up double cabine | 6 au maximum | Plateau de chargement ouvert |
| Fourgon simple cabine | 2 au maximum | Espace de chargement fermé, séparé de l’habitacle, d’une longueur d’au moins 50 % de l’empattement (mesurée à 20 cm de hauteur), plancher fixe et horizontal sans points d’ancrage pour des sièges supplémentaires |
| Fourgon double cabine | 6 au maximum | Mêmes conditions, avec un espace de chargement entièrement fermé derrière la dernière rangée de sièges |
Un pick-up ou un fourgon double cabine qui respecte ces conditions est donc bien une camionnette. À l’inverse, un véhicule immatriculé comme utilitaire qui ne correspond à aucun de ces quatre types est traité fiscalement comme une voiture, et suit alors toutes les règles des sections précédentes, formule de la valeur catalogue comprise. Le critère des 50 % de l’empattement a été introduit pour mettre fin à l’immatriculation de véhicules de tourisme comme utilitaires.
Sans usage privé, pas d’ATN
La question de l’ATN ne se pose qu’en cas d’usage privé. Un utilitaire utilisé uniquement à des fins professionnelles, sans trajet domicile-travail, ne génère aucun ATN et aucune cotisation de solidarité CO2. L’employeur a intérêt à pouvoir le démontrer, par exemple par une interdiction d’usage privé écrite dans sa policy.
En cas d’usage privé
- L’ATN est évalué à sa valeur réelle, et non par la formule forfaitaire des voitures : les frais réels du véhicule (amortissement, assurance, entretien, carburant ou électricité) au prorata des kilomètres privés. Pour ce calcul, le trajet domicile-travail compte comme un usage privé.
- La cotisation de solidarité CO2 suit une autre règle : l’ONSS ne considère pas le trajet domicile-travail comme un usage privé pour cette cotisation. Un utilitaire qui ne sert qu’au domicile-travail n’y est donc pas soumis ; elle devient due dès qu’il y a un usage privé au-delà.
Un utilitaire utilisé pour le seul domicile-travail peut donc générer un ATN sans générer de cotisation CO2.
La déductibilité
Les frais d’une camionnette restent déductibles à 100 % en 2026, même en motorisation thermique, là où une voiture thermique commandée aujourd’hui ne l’est plus.
Pour une flotte mixte, cela signifie qu’une même politique d’attribution produit deux ATN calculés de façon complètement différente. C’est un sujet que nous traiterons en détail dans notre article sur le choix et l’équipement des utilitaires.
6. Ce que ça change pour une grille de catégories de fonction
Si la fiscalité ne transmet presque rien du coût du véhicule au travailleur, le seul signal qui lui parvient est celui que l’employeur décide d’envoyer. Deux cas de figure.
Dans une car policy classique, la catégorie fixe un plafond. Une voiture moins chère profite à l’employeur, sauf si sa policy prévoit un bonus pour qui choisit en dessous du plafond. Sans ce bonus, choisir en dessous ne rapporte au travailleur que l’écart d’impôt sur l’ATN, soit dans notre exemple environ 133 € par an, et rien du tout sous le seuil. Le travailleur n’a donc presque aucune raison financière de choisir en dessous de son plafond.
Dans un budget mobilité, le coût de la voiture du pilier 1 est déduit de l’enveloppe que l’employeur accorde. Dans notre exemple, les 1.164 € par an que la version la moins chère ne consomme pas restent au travailleur :
- en pilier 2, exonérés d’impôt et de cotisations s’il les dépense en mobilité durable (transports en commun, vélo, mobilité partagée, frais de logement dans un rayon de 10 km du lieu de travail) ;
- en pilier 3, versés en cash après une cotisation spéciale de 38,07 %, soit environ 721 €.
À cela s’ajoutent les 133 € d’impôt en moins sur l’ATN, puisque la voiture du pilier 1 reste une voiture de société soumise au même calcul.
Pour l’employeur, le coût reste l’enveloppe qu’il a fixée. La différence porte sur ce que le travailleur voit, et donc sur ce qu’il choisit.
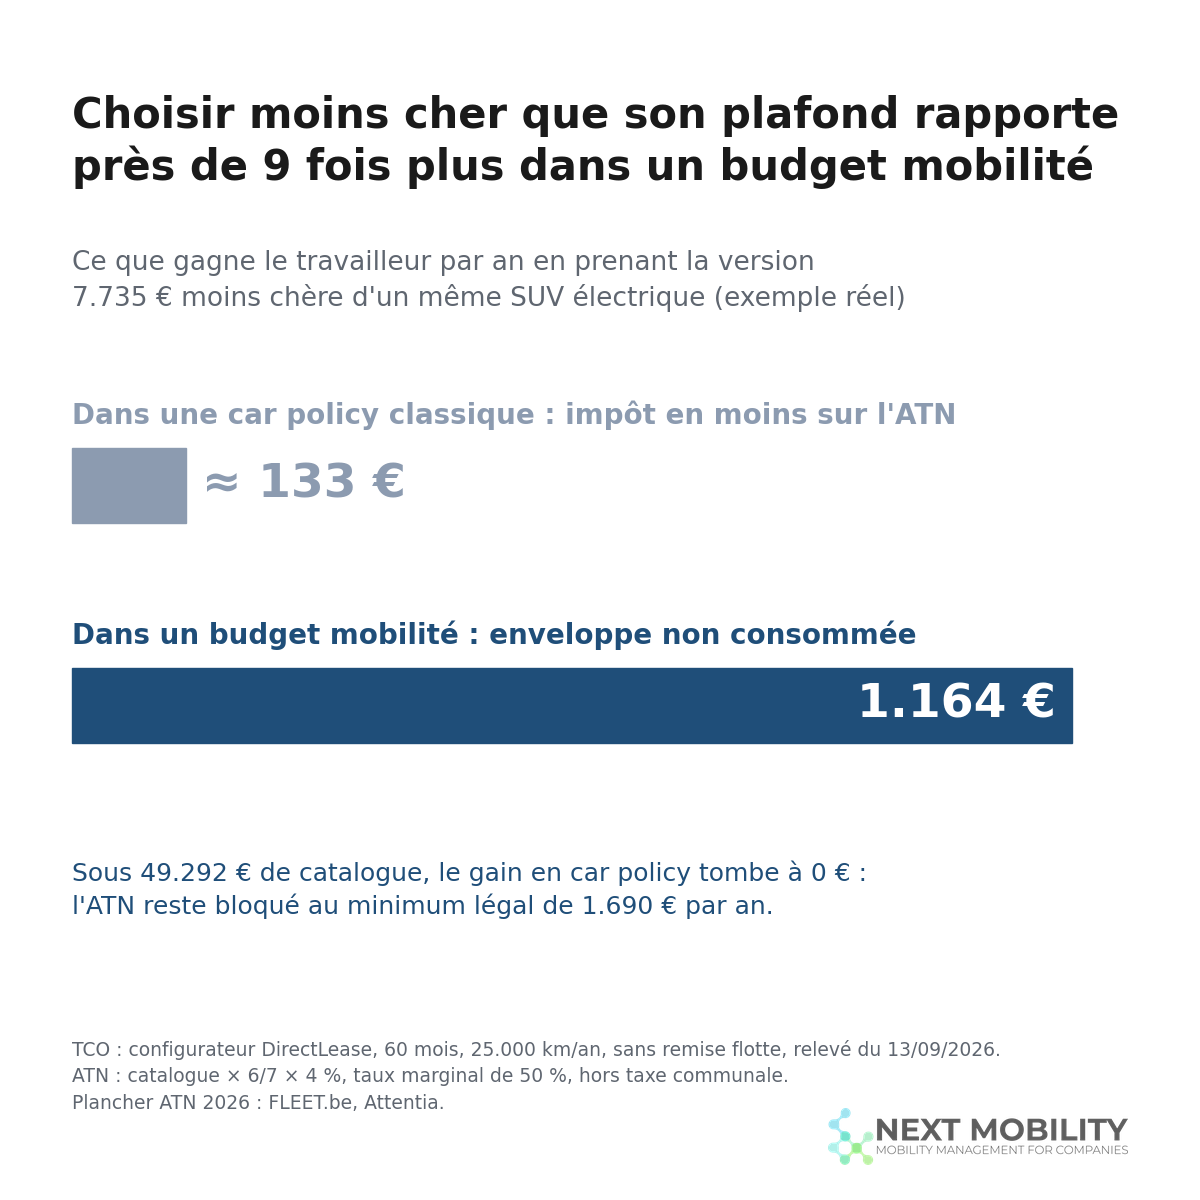
Une condition pour que ça fonctionne : la grille de catégories de fonction doit être exprimée en coût total de possession (Total Cost of Ownership ou TCO), de préférence en TCO2, celui qui sert de base au budget mobilité, et non en prix catalogue ou en loyer seul. Une grille en prix catalogue ne dit rien du coût réel (les configurateurs publics montrent des voitures moins chères à l’achat et plus chères à l’usage). Une grille en loyer seul oublie l’énergie, l’assurance et la TVA non récupérable. Dans les deux cas, l’écart de 1.164 € ne se voit nulle part.
Les questions qui reviennent
L’ATN minimum s’applique-t-il aussi à une voiture d’occasion ?
Oui. Le minimum de 1.690 € vaut quel que soit l’âge du véhicule. C’est justement pour cela que le seuil de valeur catalogue monte avec l’âge (voir le tableau de la section 2).
Les options comptent-elles dans la valeur catalogue ?
Oui, toutes les options choisies, ainsi que la TVA réellement payée. Les remises et ristournes ne sont pas déduites.
Une contribution personnelle du travailleur réduit-elle l’ATN ?
Oui, l’intervention personnelle du travailleur dans les frais de la voiture est déduite de l’ATN.
L’ATN d’une voiture du pilier 1 du budget mobilité se calcule-t-il autrement ?
Non. La voiture du pilier 1 est une voiture de société ; son ATN suit la même formule et le même minimum.
Un pick-up ou un utilitaire double cabine est-il une camionnette ?
Oui, s’il respecte les conditions de l’article 4 du Code des taxes assimilées : 6 places au maximum en plus du conducteur, et pour un fourgon, un espace de chargement entièrement fermé d’au moins 50 % de l’empattement. Utilisé uniquement à des fins professionnelles, il ne génère aucun ATN.
Le montant de 1.690 € sera-t-il le même en 2027 ?
Non, il est indexé chaque année. Nous mettrons cet article à jour dès la publication du montant 2027.
Ce que nous en retenons
La fiscalité des voitures de société a été calibrée sur le CO2, et sur ce terrain elle a atteint son objectif. Sur le choix du véhicule à l’intérieur d’une catégorie, elle ne transmet presque rien au travailleur : 133 € par an pour près de 8.000 € d’écart de catalogue dans notre exemple, et rien du tout sous 49.292 €.
Si vous voulez que vos travailleurs choisissent au plus juste, le levier n’est pas fiscal. Il est dans la façon dont votre grille est construite et dans ce que votre politique rend visible et récupérable pour celui qui choisit.
Si vous voulez savoir ce que ça donne pour vos catégories de fonction, contactez-nous.
Sources
- ATN 2026, minimum et formule : Attentia, 19/12/2025 · FLEET.be
- Définition de la valeur catalogue (options, TVA réellement payée, sans remises) : Securex, mis à jour le 07/09/2026
- Coefficients d’âge : D’Ieteren Mobility Solutions, avril 2026
- Intervention personnelle déduite de l’ATN, formule, part des électriques dans les voitures de fonction neuves (81,59 % au 1er trimestre 2026, 10,54 % au 1er trimestre 2022) : ONSS, monitoring du verdissement du parc des voitures de fonction, 1er trimestre 2026
- Cotisation de solidarité CO2 2026 : Securex
- Vignette routière : RTBF
- Utilitaires, ATN à la valeur réelle et domicile-travail : Moore, 25/03/2021 · Athlon, 07/01/2026
- Utilitaires, cotisation CO2 et domicile-travail (position de l’ONSS) : Lexgo · Athlon, 07/01/2026
- Définition fiscale de la camionnette (quatre types, 50 % de l’empattement, en vigueur depuis le 1er janvier 2006) : article 4, §§ 2 et 3, du Code des taxes assimilées aux impôts sur les revenus, introduit par la loi-programme du 27 décembre 2005 ; objectif et portée confirmés par le ministre des Finances en réponse à la question écrite du Sénat n° 4-121 (07/02/2008)
- Déductibilité à 100 % des camionnettes : Athlon, 07/01/2026
- Coût total de possession, ATN et déductibilité des exemples (Skoda Enyaq, Peaq, Kodiaq, Tesla Model Y, VW ID.4, Ford Explorer, Mercedes GLB) : configurateur DirectLease, relevé du 13/09/2026, 60 mois, 25.000 km par an, sans remise
- Prix catalogue, places et TCO du tableau par tranche (28 versions) : configurateur DirectLease, relevé du 28/09/2026, prix sans option, 60 mois, 25.000 km par an, TVA non récupérable à 65 %, sans remise
- Modèles les plus immatriculés au premier semestre 2026 (Tesla Model Y, BMW iX1, Audi Q6 e-tron, XPeng G6, Tesla Model 3 ; chez les particuliers Renault 5, Leapmotor B10) : chiffres Febiac, La Libre, 24/08/2026
- TCO1, TCO2, TCO3 : FLEET.be, 13/02/2023
- Émissions de référence 2026 (70 g essence, 58 g diesel) et pourcentage CO2 : Attentia, 19/12/2025
- Émissions réelles des hybrides rechargeables (145 g contre 24 g homologués, 2024) : Agence européenne pour l’environnement, relayée par Transport & Environment le 07/09/2026
- Camionnettes taxées sur la valeur réelle de l’avantage : Securex, mis à jour le 21/05/2026