

dat verandert voor je car policy
In het eerste kwartaal van 2026 was 81,59 % van de nieuw ingeschreven bedrijfswagens in België 100 % elektrisch, tegenover 10,54 % vier jaar eerder. De fiscaliteit heeft gedaan waarvoor ze gekalibreerd was: de verbrandingsmotor uit de vloten halen.
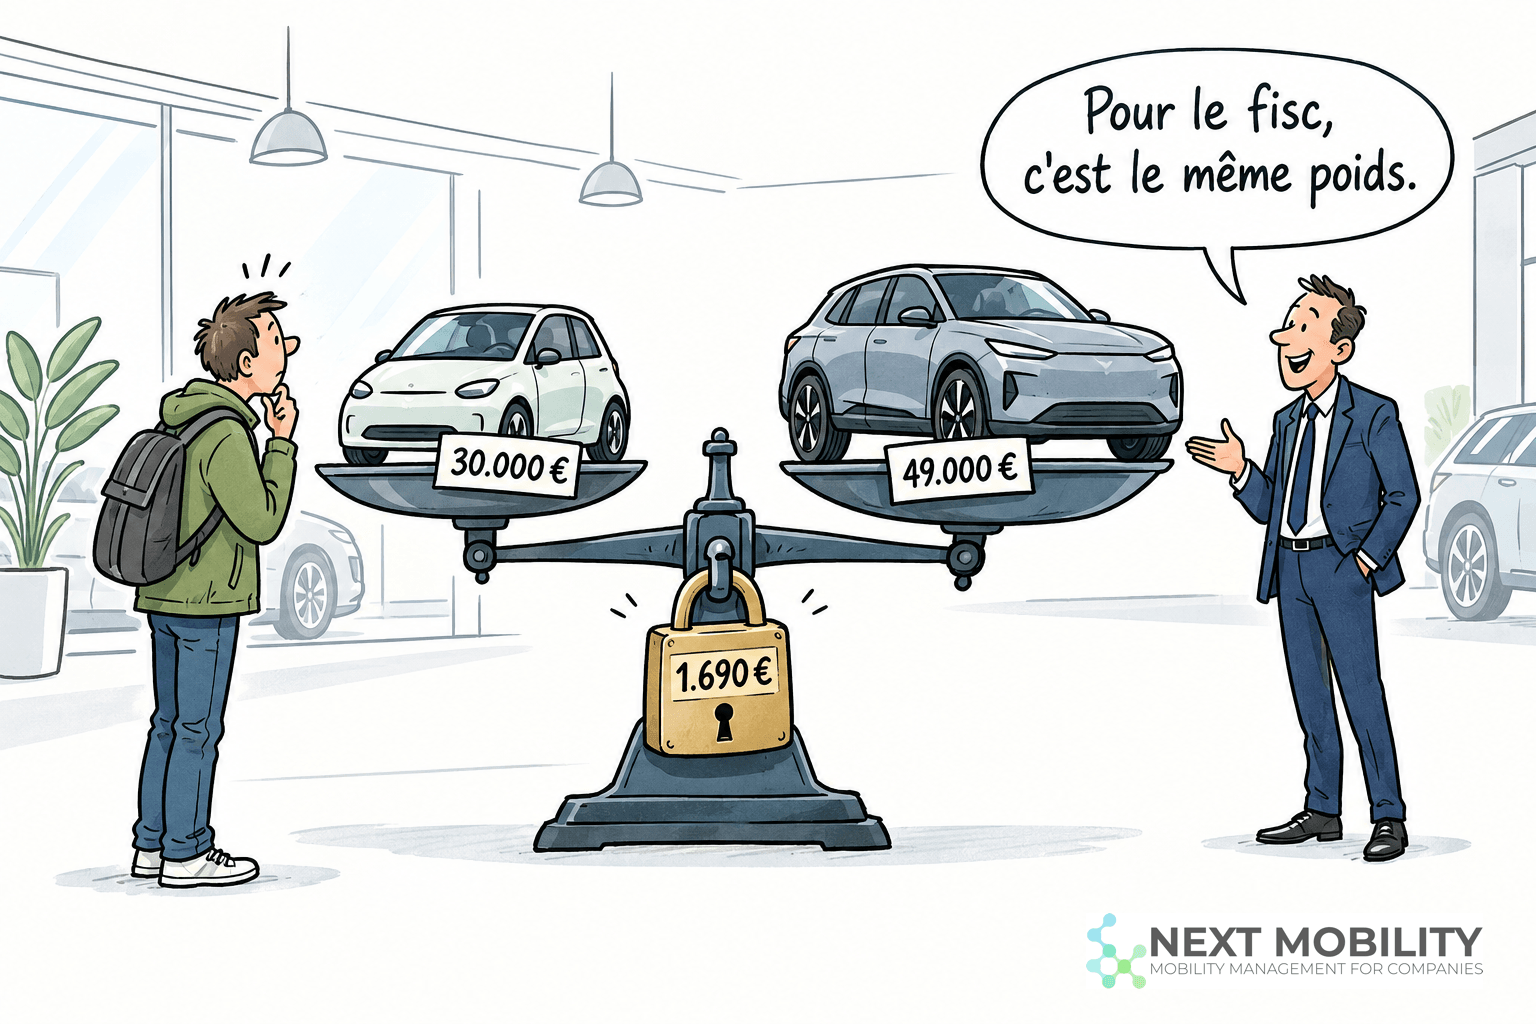
Ze is daarentegen nooit ontworpen om de werknemer de prijs te laten voelen van de wagen die hij kiest. Voor een elektrische wagen is het voordeel van alle aard (VAA) laag, en onder een bepaalde prijs beweegt het helemaal niet meer.
Dit artikel legt uit hoe het VAA van een elektrische wagen in 2026 berekend wordt, waar de drempel ligt waaronder het vlak is, waarom bestelwagens een andere logica volgen, en wat dat concreet verandert voor een rooster van functiecategorieën en voor het mobiliteitsbudget.
1. De formule
Het VAA van een bedrijfswagen wordt op jaarbasis berekend:
cataloguswaarde × leeftijdscoëfficiënt × 6/7 × CO2-percentage
- Het CO2-percentage vertrekt van een basis van 5,5 % en varieert met 0,1 procentpunt per gram CO2 boven of onder een referentie-uitstoot die elk jaar wordt vastgelegd. Het ligt tussen 4 % en 18 %. Een elektrische wagen zit op het minimum van 4 %.
- De cataloguswaarde is de prijs van het nieuwe voertuig bij verkoop aan een particulier, opties en werkelijk betaalde btw inbegrepen, zonder kortingen of rabatten. De opties tellen dus volledig mee: vaak maken zij het verschil tussen twee wagens van dezelfde categorie.
- De leeftijdscoëfficiënt verlaagt de cataloguswaarde naarmate de wagen ouder wordt (zie de tabel verderop).
- De eigen bijdrage van de werknemer in de kosten van de wagen wordt van het VAA afgetrokken.
- Er geldt een minimumbedrag.
Voor een nieuwe elektrische wagen wordt de formule eenvoudig: VAA = cataloguswaarde × 3,43 %. Elke schijf van 10.000 € cataloguswaarde voegt 343 € VAA per jaar toe.
2. Het minimum van 1.690 € en de drempel van 49.292 €
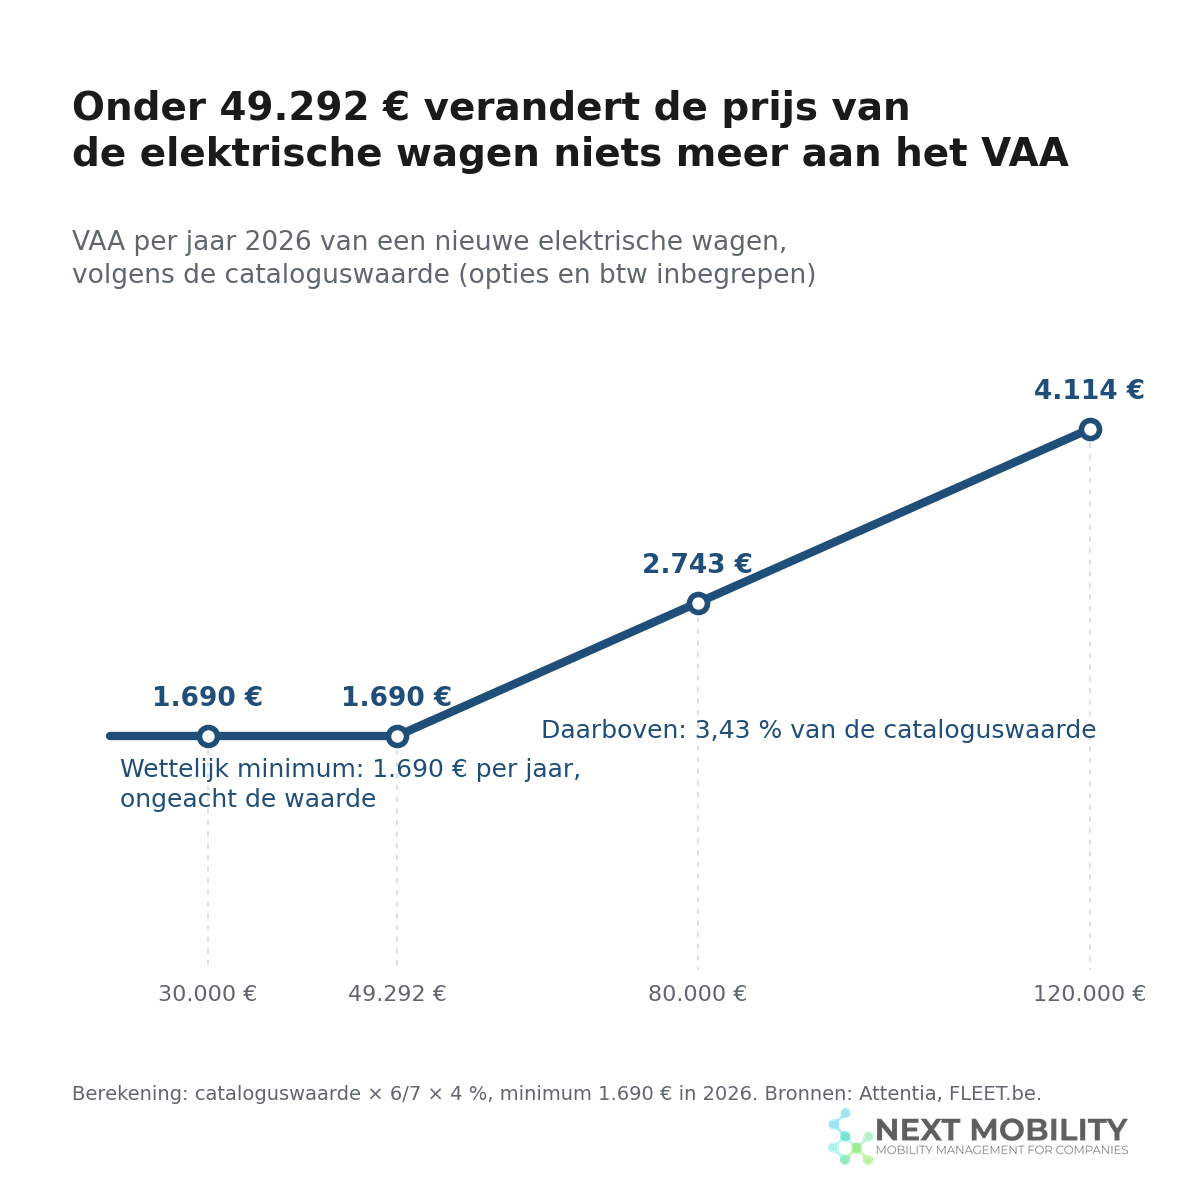
In 2026 kan het VAA niet lager zijn dan 1.690 € per jaar (1.650 € in 2025).
Voor een nieuwe elektrische wagen wordt dit minimum bereikt wanneer cataloguswaarde × 6/7 × 4 % gelijk is aan 1.690 €, dus:
1.690 / (6/7 × 4 %) = 49.291,67 €
Onder 49.292 € cataloguswaarde, opties en btw inbegrepen, geven alle nieuwe elektrische wagens exact hetzelfde VAA.
| Cataloguswaarde van een nieuwe elektrische wagen | VAA per jaar 2026 | Belasting op het VAA aan een marginaal tarief van 50 % |
|---|---|---|
| 30.000 € | 1.690 € (minimum) | 845 € |
| 40.000 € | 1.690 € (minimum) | 845 € |
| 49.292 € | 1.690 € (drempel) | 845 € |
| 60.000 € | 2.057 € | 1.029 € |
| 70.000 € | 2.400 € | 1.200 € |
| 80.000 € | 2.743 € | 1.371 € |
| 100.000 € | 3.429 € | 1.714 € |
| 120.000 € | 4.114 € | 2.057 € |
De formule is dezelfde voor een bedrijfsleider die over een bedrijfswagen beschikt. Vaak vind je op dat niveau cataloguswaarden van 80.000 tot 120.000 €: zelfs daar blijft het VAA van een elektrische wagen in de orde van 3.000 tot 4.000 € per jaar.
Wat je in elke prijsschijf vindt. Twee of drie elektrische wagens per schijf van 10.000 €, met minstens één SUV per schijf en een zevenzitter zodra die bestaat, met voorrang voor de meest ingeschreven modellen. Cataloguswaarde zonder opties en TCO opgehaald op de configurator van DirectLease op 28/09/2026 (60 maanden, 25.000 km per jaar, 65 % niet-recupereerbare btw, zonder vlootkorting):
| Schijf cataloguswaarde | Model en versie | Type | Zitplaatsen | Cataloguswaarde | TCO per maand | VAA per jaar 2026 |
|---|---|---|---|---|---|---|
| Minder dan 30.000 € | Renault 5 E-Tech 37 kWh Five ¹ | Stadswagen | 5 | 24.900 € | 670 € | 1.690 € (minimum) |
| Leapmotor B10 Life Pro ¹ | SUV | 5 | 29.900 € | 769 € | 1.690 € (minimum) | |
| 30.000 tot 40.000 € | Tesla Model 3 RWD ² | Sedan | 5 | 35.990 € | 844 € | 1.690 € (minimum) |
| Kia EV3 58,3 kWh Business | SUV | 5 | 37.990 € | 769 € | 1.690 € (minimum) | |
| Tesla Model Y RWD ² | SUV | 5 | 39.990 € | 929 € | 1.690 € (minimum) | |
| 40.000 tot 50.000 € | Skoda Elroq 60 Selection | SUV | 5 | 40.930 € | 851 € | 1.690 € (minimum) |
| XPeng G6 69 kWh ² | SUV | 5 | 41.490 € | 987 € | 1.690 € (minimum) | |
| Volkswagen ID.4 Pure | SUV | 5 | 41.610 € | 855 € | 1.690 € (minimum) | |
| 50.000 tot 60.000 € | Skoda Enyaq 60 Selection | SUV | 5 | 50.445 € | 887 € | 1.730 € |
| BMW iX1 eDrive20 ² | SUV | 5 | 51.200 € | 1.024 € | 1.755 € | |
| Peugeot E-5008 213 Allure Plus | SUV | 7 | 53.710 € | 926 € | 1.841 € | |
| 60.000 tot 70.000 € | BMW iX3 40 | SUV | 5 | 61.950 € | 1.256 € | 2.124 € |
| Kia EV9 76,1 kWh Business | SUV | 7 | 62.590 € | 1.169 € | 2.146 € | |
| Audi Q6 e-tron 185 kW ² | SUV | 5 | 65.050 € | 1.192 € | 2.230 € | |
| 70.000 tot 80.000 € | Hyundai Ioniq 9 110 kWh Core | SUV | 7 | 71.995 € | 1.216 € | 2.468 € |
| BMW i5 Touring eDrive40 | Break | 5 | 76.700 € | 1.467 € | 2.630 € | |
| Polestar 3 92 kWh | SUV | 5 | 78.900 € | 1.446 € | 2.705 € | |
| 80.000 tot 90.000 € | Volvo EX90 Single Motor Core | SUV | 7 | 84.490 € | 1.678 € | 2.897 € |
| Porsche Macan | SUV | 5 | 84.500 € | 1.739 € | 2.897 € | |
| BMW iX xDrive45 | SUV | 5 | 85.850 € | 1.676 € | 2.943 € | |
| 90.000 tot 100.000 € | Porsche Macan 4S | SUV | 5 | 95.300 € | 1.943 € | 3.267 € |
| Kia EV9 99,8 kWh GT AWD | SUV | 7 | 95.790 € | 1.742 € | 3.284 € | |
| Audi SQ6 e-tron | SUV | 5 | 96.500 € | 1.746 € | 3.309 € | |
| 100.000 tot 120.000 € | Volvo EX90 Twin Motor Ultra | SUV | 7 | 101.990 € | 1.998 € | 3.497 € |
| BMW iX5 60 xDrive | SUV | 5 | 102.500 € | 2.159 € | 3.514 € | |
| BMW iX xDrive60 | SUV | 5 | 103.050 € | 1.962 € | 3.533 € | |
| Meer dan 120.000 € | Mercedes EQS SUV 450+ AMG Line | SUV | 5 | 124.025 € | 2.411 € | 4.252 € |
| Mercedes EQS SUV 580 4MATIC AMG Line | SUV | 7 | 176.055 € | 3.332 € | 6.036 € |
¹ Bij de meest ingeschreven elektrische wagens bij particulieren in het eerste semester van 2026. ² Bij de vijf meest ingeschreven elektrische wagens in België in het eerste semester van 2026, alle kopers samen (cijfers Febiac).
Vier vaststellingen bij deze tabel.
- Tot 49.292 € varieert de TCO, het VAA niet. De TCO per maand gaat van 670 € tot 987 €, of 3.804 € per jaar verschil, voor exact hetzelfde VAA van 1.690 €.
- Daarboven stijgt de TCO veel sneller dan het VAA. Tussen de goedkoopste zevenzitter (926 € per maand) en de zevenzitter uit het topsegment van 101.990 € (1.998 € per maand) bedraagt het TCO-verschil 12.864 € per jaar. Het VAA stijgt met 1.656 €, of ongeveer 828 € belasting aan een marginaal tarief van 50 %: 15 keer minder.
- Er bestaat geen elektrische zevenzitter onder 50.000 €, maar de eerste zevenzitter in de tabel heeft een TCO van dezelfde grootteorde als de meest ingeschreven compacte SUV’s. Omvang en kost van een wagen gaan niet altijd samen.
- Dit zijn basisprijzen. Opties komen bovenop de cataloguswaarde en de huurprijs, en een geconfigureerde wagen zit vaak een schijf hoger dan zijn instapversie. De vermelde modellen dienen als illustratie van elke schijf, zonder oordeel over hun geschiktheid voor een vloot, en een TCO uit een publieke configurator houdt geen rekening met vlootkortingen.
Deze drempel stijgt met de leeftijd van de wagen. De leeftijdscoëfficiënt verlaagt de waarde waarmee gerekend wordt, dus een oudere wagen bereikt het minimum bij een hogere cataloguswaarde:
| Leeftijd van het voertuig | Coëfficiënt | Drempel cataloguswaarde in 2026 |
|---|---|---|
| 0 tot 12 maanden | 100 % | 49.292 € |
| 13 tot 24 maanden | 94 % | 52.438 € |
| 25 tot 36 maanden | 88 % | 56.013 € |
| 37 tot 48 maanden | 82 % | 60.112 € |
| 49 tot 60 maanden | 76 % | 64.857 € |
| Meer dan 60 maanden | 70 % | 70.417 € |
Een elektrische wagen met een cataloguswaarde van 55.000 € zit dus het eerste jaar boven de drempel, en vanaf zijn derde jaar op het minimum.
De twee andere heffingen op de wagen maken evenmin verschil. De CO2-solidariteitsbijdrage die de werkgever betaalt, staat voor elke emissievrije wagen op het wettelijke minimum: 42,34 € per maand in 2026 voor een voertuig besteld sinds 1 juli 2023. Het wegenvignet dat de drie Gewesten aankondigden voor 1 mei 2027 voorziet 90 € per jaar voor elk elektrisch voertuig, het laagste tarief van het rooster. De modaliteiten liggen nog niet vast.
3. Boven de drempel: een signaal dat bestaat, maar zwak blijft
Veel elektrische bedrijfswagens gaan, eenmaal geconfigureerd, boven 49.292 €. Voor hen wordt het VAA opnieuw evenredig met de prijs. Maar in welke mate voelt de werknemer dat?
Een reëel voorbeeld: de Skoda Enyaq, uitvoering Selection, in versie 60 (50.445 €) en in versie 85 (58.180 €). Beide zitten boven de drempel.
- Verschil in cataloguswaarde: 7.735 €.
- Verschil in totale eigendomskost (TCO): 887 € tegenover 984 € per maand, of 97 € per maand, 1.164 € per jaar (configurator DirectLease, opgehaald op 13/09/2026, 60 maanden, 25.000 km per jaar, 65 % niet-recupereerbare btw, zonder vlootkorting).
- Verschil in VAA: 7.735 × 6/7 × 4 % = 265 € per jaar.
- Verschil in belasting voor de werknemer: aan een marginaal tarief van 50 %, zonder gemeentebelasting, ongeveer 133 € per jaar.
De werknemer die de goedkoopste versie kiest, wint dus ongeveer 133 € per jaar. Het verschil van 1.164 € komt volledig ten goede aan de werkgever. En als beide versies onder de drempel hadden gezeten, was de winst voor de werknemer 0 € geweest.
Twee kanttekeningen. Een publieke configurator houdt geen rekening met vlootkortingen, die alle bedragen verschuiven. En de totale eigendomskost volgt de cataloguswaarde niet evenredig: de leasemaatschappij rekent met de verwachte restwaarde en onderhoudskost, wat het verschil tussen modellen kan verkleinen of vergroten. Daarom vergelijkt het voorbeeld twee versies van hetzelfde model, in dezelfde uitvoering.
Even over TCO: TCO1, TCO2, TCO3
De sector gebruikt drie niveaus van TCO, en het is beter te weten over welk je het hebt.
- TCO1: de gebruikskost van het voertuig. Huurprijs, verkeersbelasting, onderhoud, banden, verzekering, vervangwagen, niet-recupereerbare btw, CO2-solidariteitsbijdrage, energie, en eventueel de laadpaal.
- TCO2: de TCO1, plus de vennootschapsbelasting op het niet-aftrekbare deel van de kosten. Het is de meest volledige referentie om aandrijvingen te vergelijken, en het is de TCO2 die als basis dient voor de berekening van de envelop van een mobiliteitsbudget.
- TCO3: de TCO2, verminderd met de belastingbesparing die de aftrekbare kosten opleveren. Hij ligt lager dan de TCO2, en het is vaak die waarmee leasemaatschappijen uitpakken.
In ons voorbeeld verandert de keuze van het niveau niets aan de conclusie. Beide versies zijn elektrisch, dus 100 % aftrekbaar en onderworpen aan dezelfde minimale CO2-bijdrage: hun verschil is in TCO1 en in TCO2 praktisch hetzelfde. Aan het normale tarief van de vennootschapsbelasting van 25 % zou het verschil in TCO3 ongeveer 873 € per jaar bedragen, nog altijd 6,6 keer het belastingverschil van de werknemer.
Voor een elektrische wagen, die 100 % aftrekbaar is, is de TCO2 dus praktisch gelijk aan de TCO1: de TCO’s in dit artikel geven een goede grootteorde van de overeenkomstige mobiliteitsbudgetenvelop.
Het onderscheid wordt beslissend zodra je een elektrische wagen vergelijkt met een benzinewagen of een plug-in hybride, die niet meer aftrekbaar is: dat toont het volgende deel.
4. En voor een plug-in hybride of een benzinewagen?
Dezelfde formule geldt, maar het CO2-percentage zit niet meer vast op 4 %. In 2026 vertrekt het van 5,5 % bij een referentie-uitstoot van 70 g CO2/km voor benzine en 58 g voor diesel, en varieert het met 0,1 procentpunt per gram, tussen 4 % en 18 %.
Drie versies van dezelfde SUV, identieke uitvoering (configurator DirectLease, opgehaald op 13/09/2026, 60 maanden, 25.000 km per jaar):
| Skoda Kodiaq, uitvoering Selection | Gehomologeerde CO2 | Cataloguswaarde | CO2-percentage | VAA per jaar 2026 | TCO per maand | Aftrekbaarheid |
|---|---|---|---|---|---|---|
| 1.5 TSI benzine mild hybrid | 135 g | 46.545 € | 12,0 % | 4.787 € | 1.511 € | 0 % |
| 2.0 TDI diesel | 138 g | 49.545 € | 13,5 % | 5.733 € | 1.663 € | 0 % |
| 1.5 TSI plug-in hybride | 35 g | 51.945 € | 4 % (minimum) | 1.781 € | 1.278 € | 0 % |
| Ter vergelijking: Skoda Peaq 63 kWh, elektrisch | 0 g | 49.490 € | 4 % | 1.697 € | 994 € | 100 % |
Twee vaststellingen.
Voor een verbrandingsmotor wordt het VAA opnieuw een echt signaal. De werknemer die de diesel neemt, betaalt een VAA dat meer dan drie keer hoger ligt dan dat van de elektrische wagen tegen dezelfde prijs. Hier doet de fiscaliteit het werk waarvoor ze gekalibreerd is.
De plug-in hybride is het geval waarin de werknemer niets ziet en de werkgever alles betaalt. Dankzij zijn 35 gehomologeerde gram staat zijn VAA op het minimum van 4 %, op het niveau van een elektrische wagen. Maar hij is niet meer aftrekbaar, en zijn TCO ligt 284 € per maand hoger dan die van de vergelijkbare elektrische wagen. En die TCO is nog een ondergrens: hij steunt op het gehomologeerde verbruik, terwijl de reële uitstoot van plug-in hybrides volgens het Europees Milieuagentschap in 2024 gemiddeld 145 g CO2/km bedroeg, tegenover 24 g gehomologeerd.
5. Bestelwagens volgen een heel andere logica
Alles wat voorafgaat, geldt voor personenwagens. Lichte vrachtwagens hebben hun eigen stelsel, op voorwaarde dat ze beantwoorden aan de fiscale definitie van lichte vrachtauto.
Wat de fiscus een lichte vrachtauto noemt
Sinds 1 januari 2006 definieert artikel 4 van het Wetboek van de met de inkomstenbelastingen gelijkgestelde belastingen de lichte vrachtauto: een voertuig ontworpen voor goederenvervoer, met een maximaal toegelaten massa van 3,5 ton, dat overeenstemt met een van deze vier types.
| Type | Zitplaatsen, bestuurder niet inbegrepen | Voorwaarde |
|---|---|---|
| Pick-up met enkele cabine | maximaal 2 | Open laadbak |
| Pick-up met dubbele cabine | maximaal 6 | Open laadbak |
| Bestelwagen met enkele cabine | maximaal 2 | Gesloten laadruimte, gescheiden van de passagiersruimte, met een lengte van minstens 50 % van de wielbasis (gemeten op 20 cm hoogte), vaste horizontale laadvloer zonder verankeringspunten voor bijkomende zitplaatsen |
| Bestelwagen met dubbele cabine | maximaal 6 | Dezelfde voorwaarden, met een volledig afgesloten laadruimte achter de laatste zitrij |
Een pick-up of een bestelwagen met dubbele cabine die aan deze voorwaarden voldoet, is dus wel degelijk een lichte vrachtauto. Omgekeerd wordt een voertuig dat als lichte vracht is ingeschreven maar aan geen van deze vier types beantwoordt, fiscaal als personenwagen behandeld, en volgt het alle regels van de vorige delen, formule van de cataloguswaarde inbegrepen. Het criterium van 50 % van de wielbasis werd ingevoerd om een einde te maken aan de inschrijving van personenwagens als lichte vracht.
Geen privégebruik, geen VAA
De vraag naar het VAA stelt zich alleen bij privégebruik. Een lichte vrachtwagen die uitsluitend professioneel gebruikt wordt, zonder woon-werkverkeer, levert geen VAA en geen CO2-solidariteitsbijdrage op. De werkgever heeft er belang bij dat te kunnen aantonen, bijvoorbeeld met een verbod op privégebruik in zijn policy.
Bij privégebruik
- Het VAA wordt geraamd op de werkelijke waarde, en niet via de forfaitaire formule van personenwagens: de werkelijke kosten van het voertuig (afschrijving, verzekering, onderhoud, brandstof of elektriciteit) naar verhouding van de privékilometers. Voor deze berekening telt woon-werkverkeer als privégebruik.
- De CO2-solidariteitsbijdrage volgt een andere regel: de RSZ beschouwt woon-werkverkeer voor deze bijdrage niet als privégebruik. Een lichte vrachtwagen die alleen voor woon-werkverkeer dient, is er dus niet aan onderworpen; ze wordt verschuldigd zodra er daarnaast privégebruik is.
Een lichte vrachtwagen die alleen voor woon-werkverkeer gebruikt wordt, kan dus een VAA opleveren zonder CO2-bijdrage.
De aftrekbaarheid
De kosten van een lichte vrachtauto blijven in 2026 100 % aftrekbaar, ook met verbrandingsmotor, terwijl een personenwagen met verbrandingsmotor die vandaag besteld wordt dat niet meer is.
Voor een gemengde vloot betekent dat dat eenzelfde toekenningsbeleid twee VAA’s oplevert die volledig anders berekend worden. Dat onderwerp behandelen we in detail in ons artikel over de keuze en uitrusting van bestelwagens.
6. Wat dat verandert voor een rooster van functiecategorieën
Als de fiscaliteit bijna niets van de kost van het voertuig doorgeeft aan de werknemer, is het enige signaal dat hem bereikt het signaal dat de werkgever beslist te sturen. Twee gevallen.
In een klassieke car policy legt de categorie een plafond vast. Een goedkopere wagen komt ten goede aan de werkgever, tenzij zijn policy een bonus voorziet voor wie onder het plafond kiest. Zonder die bonus levert kiezen onder het plafond de werknemer alleen het belastingverschil op het VAA op, in ons voorbeeld ongeveer 133 € per jaar, en helemaal niets onder de drempel. De werknemer heeft dus nagenoeg geen enkele financiële reden om onder zijn plafond te kiezen.
In een mobiliteitsbudget wordt de kost van de wagen uit pijler 1 afgetrokken van de envelop die de werkgever toekent. In ons voorbeeld blijven de 1.164 € per jaar die de goedkoopste versie niet verbruikt voor de werknemer:
- in pijler 2, vrijgesteld van belastingen en bijdragen als hij ze besteedt aan duurzame mobiliteit (openbaar vervoer, fiets, gedeelde mobiliteit, huisvestingskosten binnen een straal van 10 km rond de werkplek);
- in pijler 3, uitbetaald in cash na een bijzondere bijdrage van 38,07 %, of ongeveer 721 €.
Daarbij komen de 133 € minder belasting op het VAA, want de wagen uit pijler 1 blijft een bedrijfswagen met dezelfde berekening.
Voor de werkgever blijft de kost de envelop die hij heeft vastgelegd. Het verschil zit in wat de werknemer ziet, en dus in wat hij kiest.
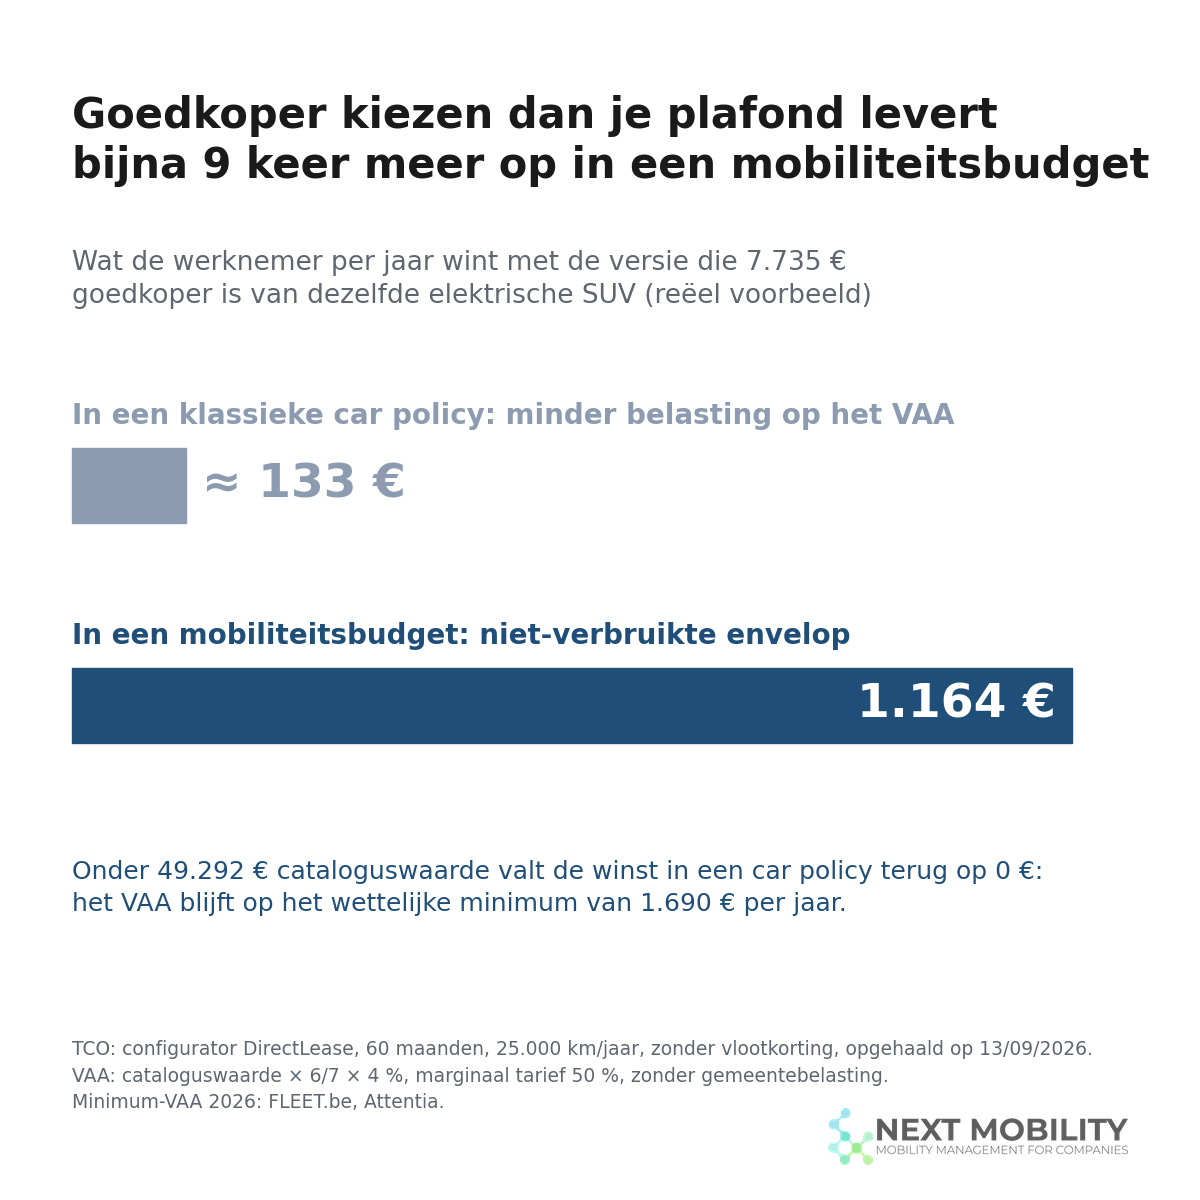
Eén voorwaarde om dat te laten werken: het rooster van functiecategorieën moet uitgedrukt zijn in totale eigendomskost (Total Cost of Ownership of TCO), bij voorkeur in TCO2, die als basis dient voor het mobiliteitsbudget, en niet in cataloguswaarde of alleen in huurprijs. Een rooster in cataloguswaarde zegt niets over de werkelijke kost (publieke configurators tonen wagens die goedkoper zijn bij aankoop en duurder in gebruik). Een rooster op basis van alleen de huurprijs vergeet energie, verzekering en niet-recupereerbare btw. In beide gevallen is het verschil van 1.164 € nergens te zien.
Veelgestelde vragen
Geldt het minimum-VAA ook voor een tweedehandswagen?
Ja. Het minimum van 1.690 € geldt ongeacht de leeftijd van het voertuig. Precies daarom stijgt de drempel van de cataloguswaarde met de leeftijd (zie de tabel in deel 2).
Tellen opties mee in de cataloguswaarde?
Ja, alle gekozen opties, net als de werkelijk betaalde btw. Kortingen en rabatten worden niet afgetrokken.
Verlaagt een eigen bijdrage van de werknemer het VAA?
Ja, de eigen bijdrage van de werknemer in de kosten van de wagen wordt van het VAA afgetrokken.
Wordt het VAA van een wagen uit pijler 1 van het mobiliteitsbudget anders berekend?
Nee. De wagen uit pijler 1 is een bedrijfswagen; zijn VAA volgt dezelfde formule en hetzelfde minimum.
Is een pick-up of een bestelwagen met dubbele cabine een lichte vrachtauto?
Ja, als hij voldoet aan de voorwaarden van artikel 4 WIGB: maximaal 6 zitplaatsen naast de bestuurder, en voor een bestelwagen een volledig afgesloten laadruimte van minstens 50 % van de wielbasis. Uitsluitend professioneel gebruikt, levert hij geen VAA op.
Blijft het bedrag van 1.690 € in 2027 hetzelfde?
Nee, het wordt elk jaar geïndexeerd. We werken dit artikel bij zodra het bedrag voor 2027 gepubliceerd is.
Wat we onthouden
De fiscaliteit van bedrijfswagens is gekalibreerd op CO2, en op dat terrein heeft ze haar doel bereikt. Over de keuze van het voertuig binnen een categorie geeft ze de werknemer bijna niets door: 133 € per jaar voor bijna 8.000 € verschil in cataloguswaarde in ons voorbeeld, en helemaal niets onder 49.292 €.
Wil je dat je werknemers zo juist mogelijk kiezen, dan ligt de hefboom niet in de fiscaliteit. Hij ligt in de manier waarop je rooster is opgebouwd en in wat je beleid zichtbaar en recupereerbaar maakt voor wie kiest.
Wil je weten wat dat geeft voor jouw functiecategorieën, neem contact met ons op.
Bronnen
- VAA 2026, minimum en formule: Attentia, 19/12/2025 · FLEET.be
- Definitie van de cataloguswaarde (opties, werkelijk betaalde btw, zonder kortingen): Securex, bijgewerkt op 07/09/2026
- Leeftijdscoëfficiënten: D’Ieteren Mobility Solutions, april 2026
- Eigen bijdrage afgetrokken van het VAA, formule, aandeel elektrische wagens in de nieuwe bedrijfswagens (81,59 % in het eerste kwartaal van 2026, 10,54 % in het eerste kwartaal van 2022): RSZ, monitoring van de vergroening van het bedrijfswagenpark, eerste kwartaal 2026
- CO2-solidariteitsbijdrage 2026: Securex
- Wegenvignet: RTBF
- Lichte vrachtwagens, VAA aan werkelijke waarde en woon-werkverkeer: Moore, 25/03/2021 · Athlon, 07/01/2026
- Lichte vrachtwagens, CO2-bijdrage en woon-werkverkeer (standpunt van de RSZ): Lexgo
- Fiscale definitie van de lichte vrachtauto (vier types, 50 % van de wielbasis, van kracht sinds 1 januari 2006): artikel 4, §§ 2 en 3, WIGB, ingevoerd door de programmawet van 27 december 2005; doel en draagwijdte bevestigd door de minister van Financiën in antwoord op schriftelijke vraag nr. 4-121 van de Senaat (07/02/2008)
- 100 % aftrekbaarheid van lichte vracht: Athlon, 07/01/2026
- TCO, VAA en aftrekbaarheid van de voorbeelden (Skoda Enyaq, Peaq, Kodiaq): configurator DirectLease, opgehaald op 13/09/2026, 60 maanden, 25.000 km per jaar, zonder korting
- Cataloguswaarde, zitplaatsen en TCO van de tabel per schijf (28 versies): configurator DirectLease, opgehaald op 28/09/2026, prijs zonder opties, 60 maanden, 25.000 km per jaar, 65 % niet-recupereerbare btw, zonder korting
- Meest ingeschreven modellen in het eerste semester van 2026: cijfers Febiac, La Libre, 24/08/2026
- TCO1, TCO2, TCO3: FLEET.be, 13/02/2023
- Referentie-uitstoot 2026 (70 g benzine, 58 g diesel) en CO2-percentage: Attentia, 19/12/2025
- Reële uitstoot van plug-in hybrides (145 g tegenover 24 g gehomologeerd, 2024): Europees Milieuagentschap, overgenomen door Transport & Environment op 07/09/2026
- Lichte vracht belast op de werkelijke waarde van het voordeel: Securex, bijgewerkt op 21/05/2026