

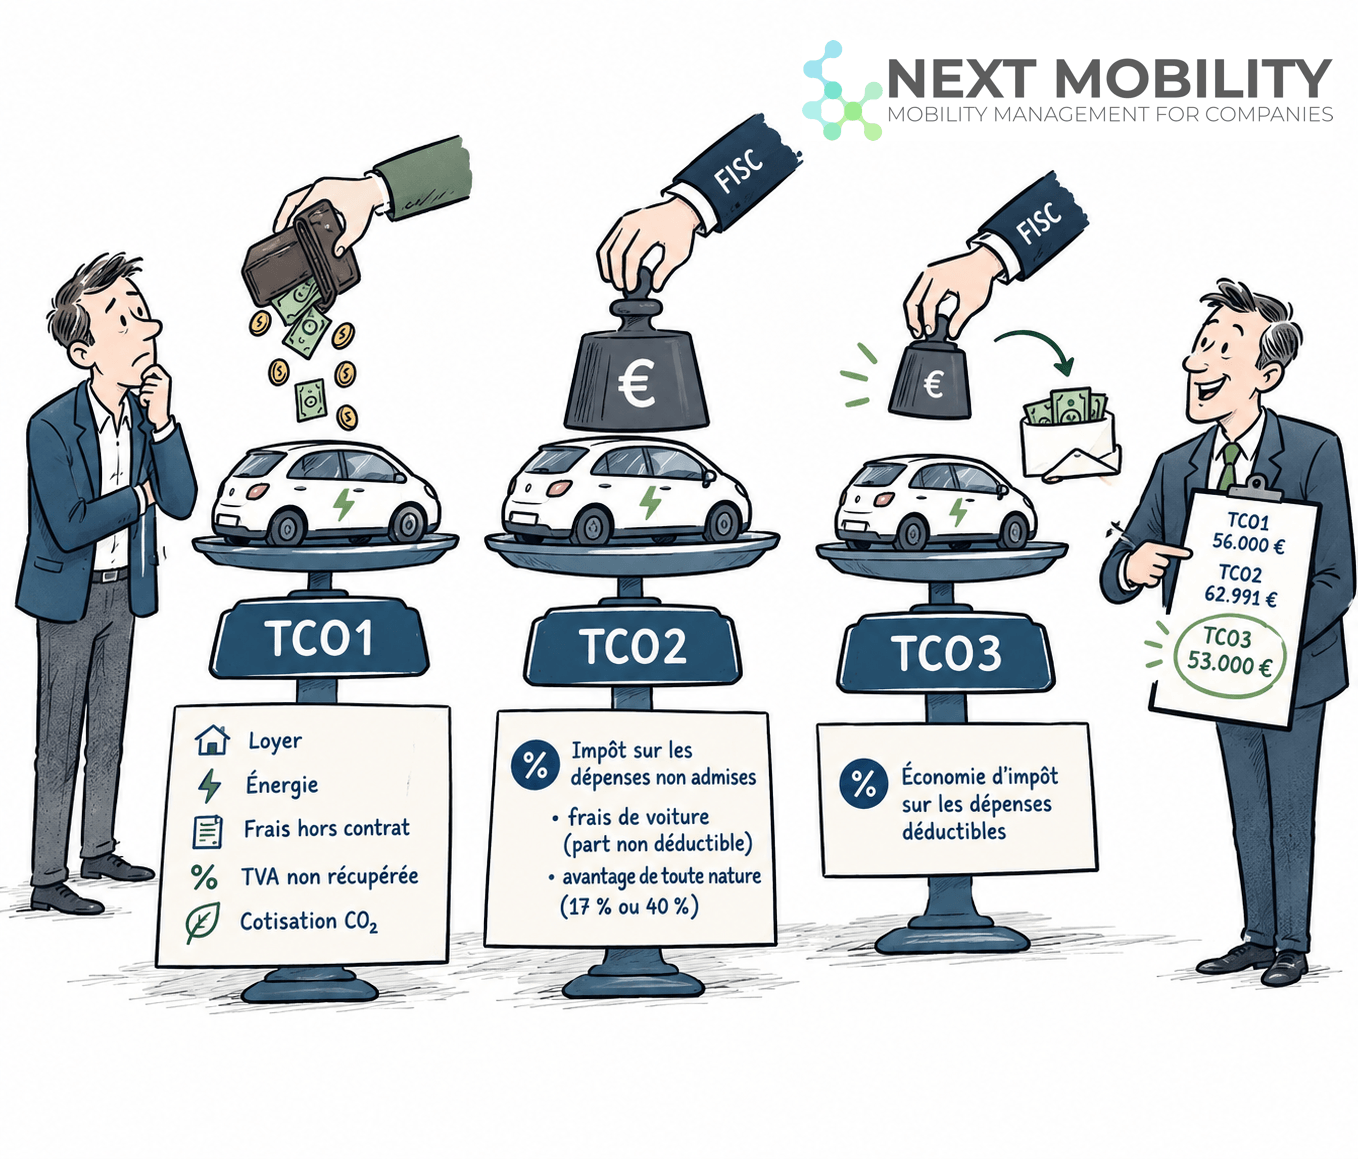
Le TCO d’une voiture de société (total cost of ownership, ou coût total de possession) est ce que le véhicule coûte réellement à l’employeur sur une année : loyer, énergie, taxes et impôts compris. Il en existe 3 niveaux, TCO1, TCO2 et TCO3, et c’est le TCO2 qui sert de base au budget mobilité.
Une même voiture de société électrique peut coûter 12.066 €, 12.237 € ou 9.221 € par an à son employeur. Les 3 chiffres sont justes : ils ne comptent pas la même chose. Le secteur les appelle TCO1, TCO2 et TCO3.
Pour le budget mobilité, la question est tranchée par la loi. L’arrêté royal du 10 septembre 2023 donne la liste des coûts à retenir, et cette liste correspond à un TCO2. Jamais à un TCO3.
Cet article explique ce que contient chaque niveau, ce que valent les étiquettes « TCO commercial » et « TCO fiscal », comment se calcule le TCO légal du budget mobilité, et ce que l’employeur gagne ou perd quand un travailleur échange sa voiture contre un budget.
1. De quoi se compose le TCO d’une voiture de société
Tous les montants sont annuels et hors TVA, sauf mention contraire.
| Brique | Ce qu’elle contient | Valeur ou règle 2026 |
|---|---|---|
| Loyer | Leasing opérationnel ou location, services du contrat compris | Contrat |
| Frais | Ce que la car policy prévoit hors contrat : assurance, pneus, parking, borne amortie à 20 % par an | Réel |
| Énergie | Carburant ou électricité, frais de carte | Réel |
| TVA perdue | La TVA que l’employeur ne récupère pas | 21 %, récupérée à 50 % au maximum |
| Cotisation CO2 | Cotisation de solidarité ONSS | Pour une électrique acquise depuis le 1er juillet 2023 : minimum de 42,34 € par mois, soit 508 € par an (33,93 € par mois avant cette date) |
| % déductible | Part des frais de voiture déductible à l’impôt des sociétés | Électrique commandée en 2026 : 100 % · en 2027 : 95 % · thermique commandée depuis 2026 : 0 % |
| Taux ISOC | Taux de l’impôt des sociétés | 25 % (taux normal) |
| % ATN rejeté | Part de l’avantage de toute nature traitée en dépense non admise | 17 % sans carte carburant ou recharge · 40 % si l’employeur paie l’énergie privée |
| Contribution perso | Ce que le travailleur paie lui-même pour sa voiture | Car policy |
Deux sommes intermédiaires servent partout :
- TVA perdue = 21 % × part non récupérée × (Loyer + Frais + Énergie)
- Coût voiture = Loyer + Frais + Énergie + TVA perdue
2. Les 3 niveaux de TCO d’une voiture de société : TCO1, TCO2, TCO3
TCO1, les coûts décaissés. Tout ce que l’employeur paie pour le véhicule.
TCO1 = Coût voiture + Cotisation CO2
TCO2, les coûts décaissés et l’impôt sur les dépenses non admises. On ajoute l’impôt des sociétés dû sur la part non déductible des frais et sur la part rejetée de l’ATN.
TCO2 = TCO1 + Taux ISOC × [ (100 % − % déductible) × Coût voiture + % ATN rejeté × ATN ]
Pour une électrique commandée en 2026, déductible à 100 %, le premier terme est nul. Le second ne l’est pas : le TCO2 reste un peu au-dessus du TCO1.
Ce que le TCO2 ajoute, selon la voiture et l’année
Le TCO2 ajoute toujours 2 impôts au TCO1, pas un seul.
- L’impôt sur la part rejetée de l’ATN. Il existe pour toutes les voitures de société, électriques comprises, dès qu’un usage privé est permis.
- L’impôt sur la part non déductible des frais de voiture. Il dépend du % déductible, donc de la motorisation et de la date de commande ou de contrat de leasing.
Dans notre exemple, seul le premier apparaît (171 €) parce qu’une électrique commandée en 2026 est déductible à 100 %. Ce ne sera plus le cas des suivantes.
Électriques, selon l’année de commande. Le taux est acquis pour toute la durée d’utilisation du véhicule.
| Année de commande | % déductible | Impôt sur les frais non déductibles | Impôt sur l’ATN | TCO2 de l’exemple |
|---|---|---|---|---|
| 2026 | 100 % | 0 € | 171 € | 12.237 € |
| 2027 | 95 % | 144 € | 171 € | 12.382 € |
| 2028 | 90 % | 289 € | 171 € | 12.526 € |
| 2029 | 82,5 % | 506 € | 171 € | 12.743 € |
| 2030 | 75 % | 722 € | 171 € | 12.959 € |
| 2031 et après | 67,5 % | 939 € | 171 € | 13.176 € |
Le calcul garde tout le reste constant (loyer, énergie, ATN, cotisation CO2), pour isoler l’effet du seul % déductible. Une électrique commandée en 2031 aura donc, à coûts égaux, un TCO2 supérieur de 939 € par an à celui de la même voiture commandée en 2026.
Thermiques et hybrides. Le second impôt y pèse beaucoup plus lourd.
| Date de commande | % déductible |
|---|---|
| Avant le 1er juillet 2023 | Ancienne formule liée au CO2, inchangée pour toute la durée d’utilisation |
| Du 1er juillet 2023 au 31 décembre 2025 | Plafonné à 75 % en 2025, 50 % en 2026, 25 % en 2027, 0 % à partir de 2028 |
| À partir de 2026 | 0 % |
À 0 %, l’impôt sur les frais non déductibles vaut 25 % de tout le coût de la voiture. La section 3 en donne un exemple chiffré sur une essence : 2.889 € par an, contre 514 € pour l’impôt sur l’ATN.
Conséquence pour une grille de budgets : le TCO2 d’une même catégorie de fonction n’est pas figé. Il monte avec chaque millésime de commande pour les électriques, et chaque année jusqu’en 2028 pour les thermiques commandées entre mi-2023 et fin 2025.
TCO3, le coût net après impôt. On retire l’économie d’impôt des sociétés sur tout ce qui est déductible. C’est le coût en compte de résultats d’une société bénéficiaire.
TCO3 = TCO2 − Taux ISOC × (Coût voiture + Cotisation CO2)
La cotisation CO2 est une cotisation sociale patronale : elle est entièrement déductible, quel que soit le véhicule, et n’est donc pas soumise au % déductible des frais de voiture.
Le TCO3 n’a de sens que si la société paie effectivement l’impôt des sociétés. Pour une ASBL ou une société en perte, il ne s’applique pas.
| Niveau | Contenu | Usage typique |
|---|---|---|
| TCO1 | Coûts décaissés | Comparer des offres de leasing, budget fleet en trésorerie |
| TCO2 | TCO1 + impôt sur les dépenses non admises | Car policy, choix de modèles, budget mobilité |
| TCO3 | TCO2 − économie d’impôt des sociétés | Arbitrage financier, coût net en compte de résultats |
Un piège de lecture. Plusieurs textes du secteur décrivent le TCO3 comme « le TCO2 moins l’économie d’impôt sur la partie déductible ». Appliquée à la lettre, cette phrase compte 2 fois la part non déductible : le TCO2 l’a déjà ajoutée. Les deux lectures ne donnent le même résultat que pour un véhicule déductible à 100 %.
3. Calculer le TCO d’une voiture de société : exemple chiffré 2026
L’exemple est construit, il n’est pas relevé chez un client. Il vaut pour un employeur assujetti à la TVA avec droit à déduction, soumis à l’impôt des sociétés et bénéficiaire. Hypothèses d’illustration, à remplacer par vos propres données : une électrique commandée en 2026, 50.000 € de valeur catalogue, 700 € de loyer mensuel hors TVA (8.400 € par an), une borne amortie à 300 € par an, 25.000 km à 0,18 kWh/km (4.500 kWh par an), TVA récupérée à 50 %. L’électricité est comptée à 80 % à domicile, remboursée au tarif CREG du 4e trimestre 2026 pour Bruxelles (36,88 centimes par kWh, TVA comprise), et à 20 % sur borne rapide publique à 0,75 € par kWh TVA comprise, le haut de la fourchette affichée par Electra sans abonnement.
| Poste | Calcul | Montant annuel |
|---|---|---|
| Loyer + Frais | 8.400 + 300 | 8.700 € |
| TVA perdue sur loyer et frais | 21 % × 50 % × 8.700 | 914 € |
| Énergie à domicile | 3.600 kWh × 0,3688 €, TVA comprise | 1.328 € |
| Énergie sur borne rapide | 900 kWh × 0,75 € TVA comprise, moitié de la TVA récupérée | 616 € |
| Coût voiture | 8.700 + 914 + 1.328 + 616 | 11.558 € |
| Cotisation CO2 | 42,34 × 12 | 508 € |
| TCO1 | 11.558 + 508 | 12.066 € |
| ATN | 50.000 × 4 % × 6/7 | 1.714 € |
| Impôt sur la part rejetée de l’ATN | 25 % × 40 % × 1.714 | 171 € |
| TCO2 | 12.066 + 171 | 12.237 € |
| Économie d’impôt des sociétés | 25 % × 12.066 | 3.016 € |
| TCO3 | 12.237 − 3.016 | 9.221 € |
Le calcul du TCO d’une voiture de société, à recopier dans un tableur
Mettez les libellés en colonne A et les valeurs en colonne B, à partir de la ligne 2. Les formules ne contiennent que des références de cellules : il suffit de remplacer les valeurs des lignes 2 à 17 par les vôtres.
| Ligne | A : libellé | B : valeur ou formule | Résultat de l’exemple |
|---|---|---|---|
| 2 | Loyer annuel hors TVA | 8400 | |
| 3 | Frais hors contrat, hors TVA | 300 | |
| 4 | Km par an | 25000 | |
| 5 | Consommation en kWh/km | 0,18 | |
| 6 | Part de recharge à domicile | 80 % | |
| 7 | Tarif à domicile, TVA comprise | 0,3688 | |
| 8 | Tarif sur borne publique, TVA comprise | 0,75 | |
| 9 | Taux de TVA | 21 % | |
| 10 | Part de TVA récupérée | 50 % | |
| 11 | Cotisation CO2 mensuelle | 42,34 | |
| 12 | Valeur catalogue | 50000 | |
| 13 | Pourcentage CO2 de l’ATN | 4 % | |
| 14 | ATN minimum | 1690 | |
| 15 | % ATN rejeté | 40 % | |
| 16 | % déductible | 100 % | |
| 17 | Taux ISOC | 25 % | |
| 19 | Énergie à domicile | =B4*B5*B6*B7 | 1.328 € |
| 20 | Énergie sur borne, hors TVA | =B4*B5*(1-B6)*B8/(1+B9) | 558 € |
| 21 | TVA perdue | =B9*(1-B10)*(B2+B3+B20) | 972 € |
| 22 | Coût voiture | =B2+B3+B19+B20+B21 | 11.558 € |
| 23 | Cotisation CO2 annuelle | =B11*12 | 508 € |
| 24 | TCO1 | =B22+B23 | 12.066 € |
| 25 | ATN | =MAX(B12*B13*6/7;B14) | 1.714 € |
| 26 | Impôt sur les dépenses non admises | =B17*((1-B16)*B22+B15*B25) | 171 € |
| 27 | TCO2 | =B24+B26 | 12.237 € |
| 28 | TCO3 | =B27-B17*(B22+B23) | 9.221 € |
Quatre remarques pour l’adapter.
- Dans un Excel en anglais, le point-virgule de la ligne 25 devient une virgule.
- La ligne 25 vaut pour une voiture neuve. Pour une voiture plus âgée, multipliez la valeur catalogue par le coefficient d’âge.
- Le remboursement à domicile est compté sans récupération de TVA. Si toute votre énergie passe par une carte avec facture, mettez la part à domicile à 0 %.
- Si vous ne récupérez pas la TVA, mettez la ligne 10 à 0 %. Si vous n’êtes pas soumis à l’impôt des sociétés, arrêtez-vous au TCO1.
Le TCO3 est environ 25 % plus bas que le TCO2. Le prix de l’électricité pèse lourd dans ces chiffres : à 0,30 € par kWh partout, le TCO2 serait de 11.785 €, soit 452 € de moins. Le remboursement à domicile est compté TVA comprise, sans récupération.
Si l’employeur ne récupère pas la TVA (une ASBL ou un service public, par exemple), toute la TVA reste à sa charge : le TCO1 de l’exemple monte de 972 €, à 13.038 €. S’il est soumis à l’impôt des personnes morales (une ASBL, par exemple), il n’y a pas de TCO3, puisqu’il n’a rien à déduire. Son TCO2, lui, se calcule désormais comme celui d’une société : depuis le 1er janvier 2026, la part non déductible des frais de voiture y est imposée à 25 %, avec les mêmes pourcentages qu’à l’impôt des sociétés, et la part rejetée de l’ATN (17 % ou 40 %) l’était déjà. Les institutions publiques échappent à cette nouvelle imposition des frais.
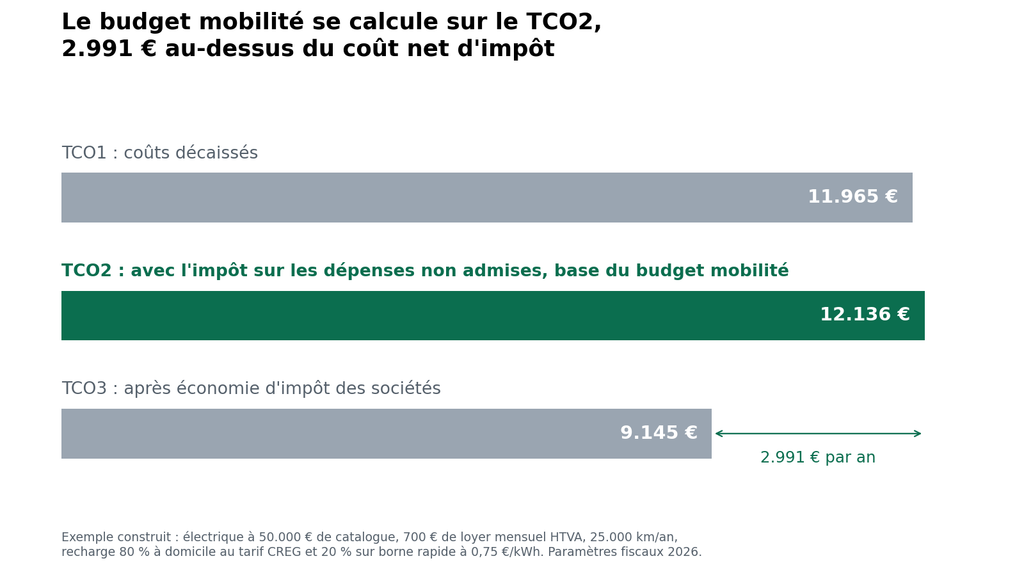
C’est cet écart entre TCO2 et TCO3, 3.016 € par an ici, qui sépare un chiffre d’offre commerciale d’un budget mobilité.
Sur l’ATN d’une électrique et son minimum de 1.690 €, voir notre article sur l’ATN 2026.
Trois autres voitures, mêmes coûts : ce que la fiscalité change
Pour isoler l’effet de la fiscalité, nous gardons par hypothèse le même coût voiture (11.558 €) et la même valeur catalogue (50.000 €), et nous ne changeons que la motorisation et l’année de commande. Dans la réalité, le loyer et l’énergie diffèrent aussi d’une voiture à l’autre.
| Électrique 2026 | Électrique 2027 | Hybride rechargeable 2026 | Essence 2026 | |
|---|---|---|---|---|
| CO2 homologué | 0 g | 0 g | 35 g | 135 g |
| % déductible | 100 % | 95 % | 0 % | 0 % |
| Coût voiture | 11.558 € | 11.558 € | 11.558 € | 11.558 € |
| Cotisation CO2 | 508 € | 559 € | 508 € | 2.913 € |
| TCO1 | 12.066 € | 12.116 € | 12.066 € | 14.470 € |
| ATN | 1.714 € | 1.714 € | 1.714 € | 5.143 € |
| Impôt sur les frais non déductibles | 0 € | 144 € | 2.889 € | 2.889 € |
| Impôt sur la part rejetée de l’ATN | 171 € | 171 € | 171 € | 514 € |
| TCO2 | 12.237 € | 12.432 € | 15.127 € | 17.874 € |
| TCO3 | 9.221 € | 9.403 € | 12.110 € | 14.257 € |
Ce que montre le tableau.
- Une électrique commandée en 2027 coûte 195 € de plus par an en TCO2 que la même commandée en 2026 : 144 € d’impôt sur les 5 % de frais non déductibles, et une cotisation CO2 minimale plus élevée. Ce calcul garde les autres paramètres de 2026, les montants 2027 n’étant pas encore tous connus.
- L’hybride rechargeable a le même TCO1 et le même ATN que l’électrique, grâce à ses 35 g homologués. Tout l’écart est dans le TCO2 : 2.889 € d’impôt par an, parce que ses frais ne sont plus déductibles. C’est le cas où le TCO1 trompe le plus.
- L’essence cumule les 3 effets : une cotisation CO2 multipliée par 4 en 2026 pour les véhicules acquis depuis le 1er juillet 2023, un ATN 3 fois plus élevé, et des frais non déductibles. Son TCO2 dépasse celui de l’électrique de 5.637 € par an, à coût de voiture identique.
Les valeurs de CO2 sont celles des versions essence et hybride rechargeable d’un même SUV, reprises de notre article sur l’ATN 2026. Pour l’hybride rechargeable, la cotisation CO2 est comptée au minimum, la formule donnant un résultat inférieur.
Et la prolongation annoncée pour les hybrides rechargeables ? L’accord de gouvernement de 2025 prévoyait de maintenir leur déductibilité à 75 % jusqu’à fin 2027, puis 65 % en 2028 et 57,5 % en 2029, pour les modèles sous 50 g de CO2. Pour les sociétés, cette mesure a été abandonnée en juin 2025, la Commission européenne l’ayant jugée contraire aux engagements climatiques du plan de relance belge. Seule une exception pour les indépendants en personne physique subsiste, jusqu’à fin 2026. Pour une société, une hybride rechargeable commandée en 2026 est donc bien à 0 %.
4. « TCO commercial » et « TCO fiscal » : demander la liste des postes
Aucune de ces deux étiquettes ne figure dans un texte légal. Leur contenu dépend de celui qui parle.
TCO commercial. Profacility et FLEET.be l’associent au TCO3, apprécié des sociétés de leasing parce qu’il donne le chiffre le plus bas. Dans une offre, le mot peut aussi désigner un loyer avec énergie, ou un TCO1.
TCO fiscal. FLEET.be qualifie le TCO2 de calcul « plus fiscal », parce qu’il intègre l’impôt sur les dépenses non admises. D’autres appellent « fiscal » le coût net d’impôt, donc le TCO3.
Même le TCO1 n’est pas stable. Celui de FLEET.be inclut la TVA non récupérée, celui de Profacility non : 10,5 % du loyer (21 % × 50 %) peuvent séparer deux « TCO1 ».
Deux règles pratiques en découlent. Comparer deux véhicules au même niveau, jamais le TCO3 de l’un au TCO2 de l’autre. Et demander, pour tout chiffre reçu, la liste des postes qu’il contient.
On lit aussi que « la loi définit TCO1, TCO2 et TCO3 ». C’est inexact : le seul TCO défini par un texte est celui du budget mobilité.
5. Quel TCO pour le budget mobilité : le calcul légal
Depuis le 1er janvier 2024, l’arrêté royal du 10 septembre 2023 fixe le calcul. L’employeur choisit entre deux méthodes. Son choix vaut pour tous les travailleurs et pour 3 ans (art. 7/6).
Méthode 1, les frais réels (art. 7/1 et 7/3). La moyenne des coûts annuels de la voiture sur les 4 dernières années, ou sur la période disponible si elle est plus courte, en ne retenant que les postes de la liste légale et prévus par la car policy. La liste comprend l’impôt sur les frais non déductibles et sur la part rejetée de l’ATN, et ne déduit pas l’économie d’impôt des sociétés. C’est un TCO2.
Méthode 2, le forfait (art. 7/2 et 7/4). Pour une voiture en leasing opérationnel : le loyer, la moyenne sur 3 ans des frais hors contrat, la TVA perdue, l’impôt sur la part non déductible, la cotisation CO2, et une énergie conventionnelle si elle n’est pas dans le contrat.
- Km forfaitaires = 6.000 km privés + 2 × 200 jours × distance domicile-travail
- Coût/km = 30 % de l’indemnité kilométrique trimestrielle de la fonction publique fédérale, soit 30 % × 0,4452 = 0,1336 € du 1er octobre au 31 décembre 2026
Pour une voiture en propriété, le forfait vaut 25 % de la valeur catalogue, plus la cotisation CO2 et l’énergie conventionnelle.
Une différence entre les deux méthodes. La liste des frais réels inclut l’impôt sur la part rejetée de l’ATN. La formule forfaitaire du leasing ne le mentionne pas.
Du TCO au budget. On déduit la contribution personnelle du travailleur (art. 7/5), puis on borne le résultat. En 2026 : minimum 3.233 €, maximum 20 % de la rémunération brute annuelle totale, plafonné à 17.244 €.
Sur notre exemple, avec un domicile à 20 km du travail, proche de la moyenne belge de 21,0 km par la route (diagnostic fédéral des déplacements domicile-travail 2021, SPF Mobilité et Transports) :
| Calcul | Budget annuel | |
|---|---|---|
| Frais réels | TCO2 | 12.237 € |
| Forfait | 8.400 + 300 + 914 de TVA perdue + 508 + 14.000 km × 0,1336 | 11.991 € |
Le forfait est ici inférieur au réel de 246 €. L’énergie conventionnelle (1.870 €) reste sous l’énergie réelle (1.944 €), et le forfait ne compte pas les 171 € d’impôt sur l’ATN. Avec une recharge entièrement à domicile au tarif CREG (1.660 €), l’ordre s’inverserait : le forfait dépasserait le réel de 39 €. Comme le choix engage toute la société pour 3 ans, les deux méthodes méritent d’être simulées sur le parc réel avant de décider.
Ce qui pourrait changer. L’obligation de proposer un budget mobilité est prévue au 1er janvier 2027 pour les employeurs de 50 travailleurs et plus, et au 1er janvier 2028 entre 15 et 50. Elle n’est pas encore votée : il s’agit d’un avant-projet de loi (Securex, page consultée le 02/10/2026). Dans leur avis du 29 avril 2026, le CNT et le CCE demandent entre autres de simplifier le calcul du TCO : retirer la moyenne des frais hors contrat du forfait leasing, ramener la moyenne des frais réels de 4 à 2 ans, et faire figurer le TCO forfaitaire sur les documents de leasing.
6. Qui gagne quand un travailleur passe au budget
Pour le travailleur, le TCO2 devient son enveloppe. Ce qu’il n’affecte pas à une voiture du pilier 1 peut aller au pilier 2, exonéré, ou au pilier 3, en cash après une cotisation de 38,07 %.
Pour l’employeur, le calcul tient en deux lignes.
- Avec la voiture, son coût net est le TCO3.
- Avec le budget, il verse le TCO2. La part affectée aux piliers 2 et 3 est entièrement déductible comme frais professionnels (FAQ officielle du budget mobilité, question 9.17). Son coût net est donc de 75 % du TCO2.
La différence entre les deux vaut le taux ISOC appliqué à l’impôt sur les dépenses non admises que l’employeur payait sur la voiture.
Gain de l’employeur = Taux ISOC × impôt sur les dépenses non admises
Sur l’électrique de l’exemple : 25 % × 171 = 43 € par an. Coût net de la voiture 9.221 €, coût net du budget 9.178 €. L’opération est pratiquement neutre.
Sur les 3 autres voitures de la section 3, l’impôt sur les dépenses non admises est plus élevé, et le gain suit.
| Électrique 2026 | Électrique 2027 | Hybride rechargeable 2026 | Essence 2026 | |
|---|---|---|---|---|
| Coût net de la voiture (TCO3) | 9.221 € | 9.403 € | 12.110 € | 14.257 € |
| Coût net du budget (75 % du TCO2) | 9.178 € | 9.324 € | 11.345 € | 13.406 € |
| Gain annuel de l’employeur | 43 € | 79 € | 765 € | 851 € |
Pour l’essence, le TCO2 de 17.874 € dépasse le plafond légal du budget mobilité (17.244 € en 2026). Le budget serait donc limité à 17.244 € : le travailleur recevrait 630 € de moins que le coût de sa voiture, et le gain de l’employeur monterait à 1.324 €.
Trois précisions.
- Le budget est plafonné à 20 % de la rémunération brute et à 17.244 €. Un TCO2 élevé peut buter sur ce plafond.
- Si le travailleur garde une voiture dans le pilier 1, cette part reste soumise au traitement fiscal d’une voiture de société. Le gain ne porte que sur ce qui passe aux piliers 2 et 3.
- Ce calcul ne compte pas le coût de mise en place et de gestion du budget.
L’employeur ne perd donc rien à calculer le budget sur le TCO2, comme la loi l’impose. Sur un parc électrique récent, l’opération est neutre. Sur les thermiques encore en parc, elle lui est favorable.
7. Et le TCO d’un utilitaire ?
Tout ce qui précède vaut pour les voitures. Une camionnette, au sens fiscal du terme, suit d’autres règles, et son TCO ne se calcule pas avec les mêmes briques.
- Sans usage privé, pas d’ATN. Un utilitaire utilisé uniquement à des fins professionnelles, sans trajet domicile-travail, ne génère ni ATN ni cotisation CO2. L’employeur a intérêt à pouvoir le démontrer, par exemple par une interdiction d’usage privé écrite dans sa policy.
- Avec usage privé, l’ATN est évalué à sa valeur réelle, et non par la formule de la valeur catalogue : les frais réels du véhicule au prorata des kilomètres privés. Pour ce calcul, le trajet domicile-travail compte comme un usage privé.
- La cotisation CO2 suit une autre règle : l’ONSS ne considère pas le trajet domicile-travail comme un usage privé. Un utilitaire qui ne sert qu’au domicile-travail peut donc générer un ATN sans générer de cotisation CO2.
- Les frais restent déductibles à 100 % en 2026, même en motorisation thermique. L’impôt sur les frais non déductibles, qui pèse 2.889 € sur l’essence de notre exemple, est donc nul pour une camionnette.
- La TVA se récupère bien mieux. Pour une voiture, la déduction est plafonnée à 50 %. Pour un utilitaire léger, elle est de 100 % quand l’usage privé est insignifiant. En usage mixte, l’employeur peut compter les kilomètres ou appliquer un forfait spécifique de 85 %.
Ce que ça donne dans le calcul du TCO. Les formules de la section 2 restent valables, ce sont les valeurs des briques qui changent.
| Brique | Voiture | Utilitaire léger |
|---|---|---|
| TVA perdue | Au moins 50 % de la TVA | 0 % en usage professionnel, 15 % avec le forfait de 85 % |
| % déductible | 100 % (électrique 2026) à 0 % (thermique 2026) | 100 %, quelle que soit la motorisation |
| ATN | Formule de la valeur catalogue | Valeur réelle, au prorata des kilomètres privés, ou aucun ATN |
| Cotisation CO2 | Toujours due | Due seulement en cas d’usage privé au-delà du domicile-travail |
Sur les 8.700 € de loyer et de frais de notre exemple, la TVA perdue est de 914 € pour une voiture. Pour un utilitaire, elle serait de 0 € en usage strictement professionnel, et de 274 € avec le forfait de 85 % (21 % × 15 % × 8.700).
Trois conséquences. Le TCO1 d’un utilitaire est allégé de la TVA. Son TCO2 est très proche de son TCO1, même en thermique, puisqu’il n’y a pas d’impôt sur des frais non déductibles. Et un véhicule immatriculé comme utilitaire qui ne répond pas à la définition fiscale de la camionnette est traité comme une voiture, avec toutes les règles de cet article.
La définition de la camionnette et le détail de son ATN sont dans notre article sur l’ATN 2026.
8. Ce que ça change pour votre car policy
- Exprimer la grille de catégories en TCO2, pas en prix catalogue ni en loyer seul. C’est la seule unité commune à la voiture et au budget.
- Vérifier le niveau de chaque chiffre avant de comparer deux offres ou deux motorisations.
- Simuler frais réels et forfait sur le parc existant avant de choisir, puisque le choix vaut 3 ans.
- Documenter les hypothèses : part de TVA récupérée, % ATN rejeté, taux d’impôt. Ce sont elles qui expliquent la plupart des écarts entre deux calculs.
Chez Next Mobility, nous accompagnons des employeurs belges sur la car policy, le budget mobilité et l’électrification de flotte. Parlons de votre situation.
Questions fréquentes sur le TCO d’une voiture de société
Qu’est-ce que le TCO d’une voiture de société ? C’est le coût annuel total du véhicule pour l’employeur : loyer ou amortissement, énergie, frais hors contrat, TVA non récupérée, cotisation CO2 et, selon le niveau retenu, impôts.
Quelle est la différence entre TCO1, TCO2 et TCO3 ? Le TCO1 additionne les coûts décaissés. Le TCO2 y ajoute l’impôt sur les dépenses non admises. Le TCO3 en retire l’économie d’impôt des sociétés.
Quel TCO utiliser pour le budget mobilité ? Celui que définit l’arrêté royal du 10 septembre 2023, calculé en frais réels ou au forfait. Son périmètre est celui d’un TCO2, jamais d’un TCO3.
Une ASBL a-t-elle un TCO2 et un TCO3 ? Elle a un TCO2, calculé comme celui d’une société depuis le 1er janvier 2026. Elle n’a pas de TCO3, puisqu’elle n’a rien à déduire.
Sources
- Arrêté royal du 10 septembre 2023, art. 7/1 à 7/6 : https://refli.be/fr/lex/2023045261
- FAQ officielle du budget mobilité, question 9.17 (déductibilité chez l’employeur) : https://lebudgetmobilite.be/fr/9-statut-du-budget-mobilite (consultée le 02/10/2026)
- Securex, indemnité kilométrique trimestrielle au 01/10/2026 (0,4452 €/km), 29/09/2026 : https://www.securex.be/fr/lex4you/employeur/actualites/nouvelle-indemnite-kilometrique-avec-indexation-trimestrielle-a-partir-du-1er-octobre-2026
- Securex, budget mobilité obligatoire à partir de 2027 (consultée le 02/10/2026) : https://www.securex.be/fr/lex4you/employeur/actualites/budget-mobilite-obligatoire-a-partir-de-2027
- Securex, traitement social et fiscal du troisième pilier : https://www.securex.be/fr/lex4you/employeur/themes/mobilite/budget-de-mobilite/traitement-social-et-fiscal-du-troisieme-pilier-le-solde-du-budget-de-mobilite
- Attentia, avis CNT/CCE 2.485 sur la réforme du budget mobilité, 27/05/2026 : https://www.attentia.be/fr/actualites/budget-mobilite-avis-du-cnt-et-du-cce/
- BDO, chiffres clés ISOC, dépenses non admises, 24/08/2026 : https://www.bdo.be/fr-be/publications/news-alerts/2026/chiffres-cles-impot-des-societes-depenses-non-admises
- Cellule Mobilité AKT, tout ce qui change en 2026 : https://www.mobilite-entreprise.be/mobilite-tout-ce-qui-change-en-2026/
- Moniteur Automobile, déductibilité 2026 : https://www.moniteurautomobile.be/conseils-auto/la-deductibilite/deductibilite-fiscale-regles-en-2026.html
- FLEET.be, différence entre TCO, TCO2 et TCO3, 13/02/2023 : https://www.fleet.be/connaissez-vous-la-difference-entre-tco-tco2-e-tco3/?lang=fr
- SPF Mobilité et Transports, diagnostic fédéral des déplacements domicile-travail 2021-2022 (distance moyenne de 21,0 km) : https://mobilit.belgium.be/sites/default/files/domain/sustainable%20mobility/Rapport_WWV_2021-2022_FR.pdf
- CREG, tarif pour le remboursement de la recharge à domicile, 4e trimestre 2026 (Flandre 32,25, Bruxelles 36,88, Wallonie 37,79 centimes par kWh) : https://www.creg.be/fr/consommateurs/prix-et-tarifs/tarif-creg-pour-le-remboursement-de-la-recharge-a-domicile-des
- Electra, tarifs Belgique (0,54 à 0,75 € par kWh TVA comprise sans abonnement, consulté le 05/10/2026) : https://www.go-electra.com/en/price/
- Déductibilité à 100 % de la cotisation CO2 : Toyota Belgique, « La cotisation CO2 en détail » (https://fr.toyota.be/professionnels/taxes-et-reglement/cotisation-co2) et Ayvens, « Fiscaliteit van bedrijfswagens » (https://www.ayvens.com/nl-be/over-ayvens/blog/mobiliteit/fiscaliteit-van-bedrijfswagens-wat-je-moet-weten-voor-2025/), consultés le 05/10/2026
- Securex, cotisation de solidarité 2026 (minimum de 33,93 € ou 42,34 € par mois selon la date d’acquisition, multiplicateur 4, 5,5 en 2027) : https://www.securex.be/fr/lex4you/employeur/actualites/voiture-de-societe-la-cotisation-de-solidarite-pour-2026-est-connu
- DirectLease, récupération de la TVA par une entreprise (voitures : maximum 50 %, forfait 35 % ; utilitaires légers : 100 % ou forfait de 85 %), consulté le 05/10/2026 : https://service.directlease.be/hc/fr-be/articles/360000554085-Une-entreprise-peut-elle-r%C3%A9cup%C3%A9rer-la-TVA-pay%C3%A9e
- La Libre, « Fiscalité des voitures de société hybrides : l’Arizona contraint de faire marche arrière », 27/06/2025 : https://www.lalibre.be/economie/conjoncture/2025/06/27/fiscalite-des-voitures-de-societe-hybrides-larizona-contraint-de-faire-marche-arriere-ABG2KP2PZVDKXHGCKNMJKQFZJM/
- Securex, voitures de société et impôt des personnes morales depuis le 1er janvier 2026 : https://www.securex.be/fr/lex4you/employeur/themes/mobilite/voiture-de-societe/deductibilite-fiscale-reduite-depuis-le1er-juillet-2023
- Mbrella, TCO calculation : https://www.mbrella.eu/tco-calculation
- Profacility, le TCO référence du fleet management : https://www.profacility.be/fr/news/le-tco-la-reference-essentielle-pour-le-fleet-management